
Verfahren verstehen
Manchester-City-Urteil 2026: Was ist entschieden?
Am 29. September 2026 veröffentlichte die Premier League die geschwärzte Kernentscheidung einer unabhängigen Kommission. Diese stellte unter anderem fest, dass bestimmte als kommerzielle Einnahmen ausgewiesene Beträge wirtschaftlich Eigentümerfinanzierung gewesen seien und bestimmte Kosten nicht vollständig ausgewiesen wurden. Die zugehörigen Anlagen mit weiteren Begründungen fehlen in dieser Veröffentlichung. [1] [2]
Manchester City bestreitet die Vorwürfe und legte nach eigener Mitteilung am 1. Oktober Berufung ein; die Liga bestätigte dies am 2. Oktober. Über Sanktionen soll gesondert entschieden werden. Bei meiner Prüfung am 7. Oktober habe ich weder eine veröffentlichte Berufungsentscheidung noch eine offizielle Sanktionsentscheidung gefunden. [2] [3] [16]
Die Liga beziffert damit die kumulierte Verzerrung von Erlösen und Kosten für den untersuchten historischen Zeitraum nach den angefochtenen Feststellungen. Das ist keine Geldstrafe, kein heutiger Kassenfehlbetrag und kein hier nachgewiesener Schaden anderer Clubs. Der Betrag darf auch nicht vom Ergebnis 2024/25 abgezogen werden. [2]
Wie belastbar sind die Vorwürfe? Meine Prüfung im Vergleich zur Kommission
Die veröffentlichten Beträge lassen sich nachrechnen. Auch die Korrektur der Erlöse und Kosten wäre wirtschaftlich schlüssig, wenn die von der Kommission festgestellten Geldwege zutreffen. Die Herkunft aller Zahlungen kann ich aus den öffentlichen Unterlagen nicht unabhängig bestätigen. Die Kommission hatte wesentlich mehr Beweismaterial; zentrale Begründungen stehen in 37 hier nicht veröffentlichten Anlagen. Deren Fehlen widerlegt die Entscheidung nicht, begrenzt aber ihre öffentliche Nachprüfbarkeit. [1, Rn. 4–5, 19 und 46]
| Gegenstand | Feststellung der Kommission | Mein Ergebnis aus öffentlichen Quellen |
|---|---|---|
| Sponsoring | Ein wesentlicher Teil der als Sponsoring erfassten Beträge sei verdeckte Eigentümerfinanzierung. | Die Tabelle ergibt 949,94 Mio. £. Davon ordnet die Kommission 830,69 Mio. £ als Eigentümermittel ein („Tagged Sums“). Die Summe stimmt; sie beweist den Geldweg nicht. Der internationale Sportschiedsgerichtshof (CAS) hielt die ihm vorgelegten Belege für die noch verfolgbaren Etihad-Vorwürfe 2020 für unzureichend. Die vollständige neue Beweiskette im Premier-League-Verfahren ist nicht veröffentlicht. |
| Vergütung und das Geschäft mit Fordham | Vergütungen und Kosten für Spielerbildrechte seien ausgelagert; beim Rechtegeschäft mit der Gesellschaft Fordham seien zudem Eigentümermittel als Ertrag erfasst worden. | Die Korrektur wäre schlüssig, wenn Verpflichtungen und Risiken tatsächlich beim Club lagen. Für eine eigene Bestätigung fehlen vollständige Verträge, zugehörige Buchungen und Detailbegründungen. |
| Finanzregeln | Nach der Bereinigung seien die zulässigen Verlustgrenzen überschritten worden. Auch eine alternative Bewertung der Sponsorverträge zu Marktwerten führe zu Verstößen. | Die Auswirkungen könnten erheblich sein. Den genauen Betrag kann ich ohne vollständige Regelberechnungen, Zuordnung zu den betroffenen Jahren und zulässige Abzüge nicht selbst ermitteln. |
| Mitwirkung bei der Untersuchung | Die Kommission bestätigte zahlreiche Mitwirkungsverstöße, wies aber eine Vorwurfsgruppe ab (bestätigt: überwiegend 4(A), vollständig 4(C) und 4(D); abgewiesen: 4(B)). | Diese Unterscheidung ist dokumentiert. Die Einzelverstöße lassen sich ohne die jeweiligen Anfragen, Antworten und Anlagen nicht unabhängig überprüfen. Der CAS stellte 2020 in seinem eigenen Verfahren ebenfalls einen Mitwirkungsverstoß fest. |
Grundlagen: Kernentscheidung [1, Fn. 8, Rn. 110–159]; CAS [6, Rn. 263–293 und 315–335]. Die Zusammenfassung ist meine öffentliche Gegenprüfung, kein zweites gerichtliches Beweisverfahren.
Was belegt ein Zahlungseingang?
Ein Zahlungseingang vom Sponsor zeigt, wer an City überwiesen hat. Er zeigt noch nicht, wer den Sponsor zuvor finanzierte oder dessen Kosten endgültig trug. Ebenso beweist eine belastende Planungsnachricht allein noch nicht die Umsetzung. Zusammen mit weiteren Indizien können solche Unterlagen aber beweiskräftig sein; eine bestimmte Belegart ist nicht immer zwingend.
Ich würde drei Erklärungen vergleichen: Eigentümerfinanzierung, eigene Finanzierung des Sponsors oder ein echter Vorschuss, den der Sponsor später ausgleichen musste. Entscheidend sind durchsetzbare Pflichten, die endgültige Kostenlast und die tatsächlichen Zahlungen. Die gemeinsame Herkunft aus Abu Dhabi entscheidet diese Frage nicht.
Die öffentlichen Unterlagen enthalten konkrete belastende Indizien. Sie reichen aber nicht aus, um alle Feststellungen unabhängig zu bestätigen oder zu widerlegen. Im Vergleich mit dem CAS ist zu fragen, welche zusätzlichen Belege frühere Lücken schließen. Das lässt sich nicht für jeden Vorgang nachvollziehen. Eine seriöse Prozentwahrscheinlichkeit für den Berufungserfolg kann ich daraus nicht ableiten. Die früheren Verfahren im Einzelnen ↗
Update vom 7. Oktober 2026: Wer trug die Etisalat-Zahlungen am Ende?
Offen bleibt für meine Prüfung, ob die Beträge nur vorfinanziert wurden oder dauerhaft vom Eigentümer getragen werden sollten. Diese Frage allein widerlegt die Kommissionsentscheidung nicht.
Anlass war ein Bericht der Times über mögliche Widersprüche in Citys Finanzierungsdarstellungen. Zugänglich waren mir Überschrift und Untertitel, nicht der Volltext. Meine Bewertung stützt sich auf den öffentlichen CAS-Schiedsspruch vom 13. Juli 2020 und die Kernentscheidung vom 29. September 2026. Über die Erstattungsthese berichtete PA Media bereits am 30. Juni 2023. Dieses Update ergänzt ihre Einordnung; einen neuen Zahlungsbeleg habe ich nicht gefunden. [27] [6] [1] [28]
City erklärte im CAS-Verfahren, die Eigentümergesellschaft Abu Dhabi United Group (ADUG) habe Vorschüsse für Etisalat veranlasst. Etisalat habe sie am 18. März 2015 ausgeglichen. Der Schiedsspruch gibt hier die Darstellung des Clubs wieder. Der CAS behandelte die betreffenden Etisalat-Vorwürfe als verjährt und bestätigte damit nicht, dass diese Darstellung zutraf. [6, Rn. 61, dort Ziff. 19–25, S. 25; Rn. 189–197]
Eine echte Rückzahlung aus eigenen Mitteln des Sponsors könnte wichtig sein, wenn schon damals eine Erstattungspflicht bestand. Vereinbarungen, Geldfluss und Herkunft der Rückzahlung müssten zusammenpassen. Eine spätere Zahlung allein macht frühere Buchungen nicht richtig und entkräftet nicht die übrigen Vorwürfe.
Die Kommission verwarf auch Citys Erklärung, die Sponsoren hätten staatliche Unterstützung über den Kronprinzenhof statt ADUG-Mitteln erhalten. Sie verweist insbesondere auf Anlage 15, die der veröffentlichten Fassung nicht beigefügt ist. Das erschwert die Nachprüfung, beweist aber keinen Fehler. Ein Gegenargument müsste zeigen, welcher Fehler der Kommission unterlaufen ist und warum er für die Entscheidung relevant wäre. [1, Rn. 76–78]
Recherche-Update vom 7. Oktober 2026: Weitere Quellen und offene Fragen
Die Recherche ergänzt neue Berichte und ältere, hier bisher nicht behandelte Unterlagen. Ihr jeweiliges Alter und ihre Aussagegrenzen sind ausgewiesen.
Etihad: Was bedeutet „aus eigener Liquidität“?
Sky Sports greift am 4. Oktober eine Etihad-Erklärung von 2015 auf: Die Fluggesellschaft habe das City-Sponsoring selbst bezahlt und eine staatliche Bezahlung bestritten. Zugleich habe sie staatliches Eigenkapital und Gesellschafterdarlehen zur Unternehmensfinanzierung eingeräumt. Diese allgemeine Finanzierung beschreibt auch ein damaliger Etihad-Pressetext. Die vollständige US-Einreichung konnte ich nicht unmittelbar prüfen. [29] [30]
Meine Einordnung: Ein Unternehmen kann aus eigener Liquidität zahlen, nachdem es Kapital vom Gesellschafter erhalten hat. Entscheidend ist, ob der Staat Etihad allgemein finanzierte oder bestimmte Sponsoringkosten übernahm. „Eigene Liquidität“ allein begründet deshalb keinen Widerspruch. Die ausdrücklich bestrittene staatliche Bezahlung des Sponsorings bleibt aber erklärungsbedürftig. Das betrifft Etihad und beweist nichts über die behauptete Etisalat-Erstattung.
Zusätzliche Fragen zu Steuern, Abschlussprüfung und Verbandsaufsicht
- Steuern: parlamentarische Nachfrage vom 1. Oktober
- Der Finanzausschuss des Unterhauses fragt die britische Steuerbehörde HMRC nach ihrem Umgang mit den Feststellungen und dem ungeschwärzten Bericht. Antwort erbeten bis 15. Oktober. Das bestätigt weder eine eröffnete Steuerermittlung noch eine festgestellte Steuerschuld. [31]
- Abschlussprüfung: parlamentarische Nachfrage vom 2. Oktober
- Ein weiterer Ausschuss fragt die Rechnungslegungs- und Prüfungsaufsicht FRC nach möglichen Fehlern, Befugnissen und nächsten Schritten. Antwort erbeten bis 16. Oktober. Das ist ein Auskunftsersuchen, keine abschließende Feststellung eines Prüferversagens. [32]
- Englischer Fußballverband: Erklärung vom 2. Oktober
- Die FA prüft die Auswirkungen der Entscheidung und behält sich angemessene Maßnahmen vor. Ihre Erklärung enthält keine neue Anklage oder Sanktion gegen City. [33]
Für die strategische Analyse: Steuerliche Folgen und Fragen der Abschlussprüfung sind gesondert zu prüfen. Sie sind keine bereits feststehenden Zusatzbelastungen und nicht mit sportrechtlichen Sanktionen gleichzusetzen.
Neue Medienberichte vom 6. Oktober: noch keine bestätigten Entscheidungen
Nach einem Bericht von Sky Sports beobachtet der europäische Fußballverband UEFA das Verfahren und will danach über mögliche Schritte entscheiden. Eine bestätigende UEFA-Stellungnahme zitiert Sky nicht. Der Finanznachrichtendienst 9fin berichtet unter Berufung auf eigene Quellen über ein mögliches Berufungsargument zu drohenden Insolvenzfolgen. Beides belegt weder eine neue UEFA-Sanktion noch Insolvenzgefahr oder rechtliche Erfolgsaussichten. [34] [35]
Recherchegrenze, 7. Oktober 2026: Ich habe keine zusätzlich veröffentlichten Anlagen, keine vollständige öffentliche Berufungsbegründung und keine offizielle neue Sanktionsentscheidung gefunden. Die Premier League bestätigt die Berufung und deren Vertraulichkeit. Weitere Anlagen sind angekündigt, ohne festen Veröffentlichungstermin. [2] [16]
Welche Sanktionen sind möglich – und wer entscheidet?
Die Liga kündigte eine gesonderte Sanktionsverhandlung an und bestätigte die Berufung. Auch eine veröffentlichte Ausschlussempfehlung der Kommission habe ich bei dieser Prüfung nicht gefunden. Die folgenden Möglichkeiten beschreiben den Regelrahmen, keine Prognose für City. [2] [16]
Maßgeblich sind verbindliche Ligaregeln, kein staatlicher Strafkatalog. Für historische Verstöße gelten die einschlägigen Saisonregeln; der folgende Rahmen stammt aus dem Handbook 2026/27. [12]
| Regelrahmen | Meine wirtschaftliche Einordnung |
|---|---|
| Rüge; Geldbuße ohne feste Obergrenze; Kosten | Einmalige Belastung und laufende Ertragskraft getrennt planen; Fälligkeiten und Finanzierung entscheiden über den Zahlungsdruck. |
| Punktabzug; Spielsperre | Die Wirkung hängt von Umfang und Zeitpunkt ab. Eine veränderte Platzierung kann Qualifikation, Erlöse und Kaderplanung betreffen. |
| Empfehlung eines Ligaausschlusses | Wettbewerbszugang wird zur entscheidenden Planungsgröße; ein hoher Bankbestand ersetzt ihn nicht. |
| Entschädigung; Kombinationen und weitere Anordnungen | Gesamtbelastung und Reichweite jeder Maßnahme prüfen. Eine Zahlung erledigt nicht zwangsläufig sämtliche Konflikte. |
Die Kommission entscheidet zunächst; das Appeal Board kann ändern oder zurückverweisen. Begrenzte Schiedsprüfung bleibt möglich. Ein Ligaausschluss verlangt zusätzlich mindestens drei Viertel der abgegebenen berechtigten Mitgliederstimmen. [12, W.64, W.96–97, X, B.6]
Wer stimmt ab? Was ist mit Titeln und Transfers?
20 Clubs haben je eine Stimme, die FA keine; City ist nicht automatisch ausgenommen. Bei 20 abgegebenen Stimmen wären 15 erforderlich. Titelverlust ist keine ausdrücklich aufgezählte Standardsanktion und keine automatische Folge. [12, Articles 5.3 und 15.1; W.64]
Dass Transfersanktionen praktisch vorkommen, zeigt der ratifizierte Chelsea-Vergleich vom März 2026. Er ist wegen anderer Sachverhalte und umfangreicher Kooperation kein belastbarer Strafmaßvergleich für City. [15]
Citys Strategie und Berufung: Was ist tatsächlich bekannt?
Öffentlich erkennbar ist eine Verteidigung auf vollständige Entlastung. City bestreitet die Vorwürfe, bezeichnet die Entscheidung als in rechtlicher, grundsätzlicher und tatsächlicher Hinsicht fehlerhaft und hat Berufung eingelegt. Der Club kündigt zudem an, erforderlichenfalls weitere rechtliche Möglichkeiten zu nutzen. Das belegt seine erklärte Linie; eine interne Strategie zur Begrenzung wirtschaftlicher Schäden lässt sich daraus nicht ablesen. [3] [10]
Zum Stand 3. Oktober 2026 nennen sie keine ausgearbeiteten einzelnen Berufungsgründe. Auch die Bestätigung der Liga vom 2. Oktober liefert keine solche Begründung. Welche konkrete Tatsachenfeststellung City mit welchem Beleg angreift und welche Rechtsauslegung es jeweils für falsch hält, ist daraus nicht ersichtlich. Die folgenden Punkte erläutern deshalb die bisherige Verteidigung und die Begründungsstruktur der Entscheidung; sie sind keine Wiedergabe einer veröffentlichten Berufungsschrift. [16]
Warum Regierungsmittel und Eigentümermittel nicht dasselbe sind
Nach der in der Kernentscheidung wiedergegebenen Verteidigung hätten die Sponsoren die vollständigen Gebühren geschuldet und aus eigenen Mitteln gezahlt. Eine etwaige Unterstützung sei von der Regierung Abu Dhabis über das Crown Prince Court (CPC) gekommen, nicht vom Club-Eigentümer ADUG. Die Kommission verwarf diese Darstellung. [1, Rn. 76–78]
Der Unterschied ist entscheidend: Staatliche Unterstützung eines Sponsors wäre nicht allein deshalb eine Eigenkapitalzuführung des Club-Eigentümers an den Club. Für eine andere Einordnung müssten aber die tatsächlichen Zahlungspflichten, Geldwege und wirtschaftlichen Beziehungen belegt werden. Der bloße Austausch einer Herkunftsbezeichnung genügt nicht. Die Detailbegründung steht in den nicht mitveröffentlichten Anlagen.
Warum ein erfolgreicher Einwand nicht das gesamte Verfahren erledigt
Die Entscheidung enthält mehrere Begründungswege: Neben der Einordnung als Scheingestaltung stellt sie auf den wirtschaftlichen Gehalt der Zahlungen ab. Für die Finanzregeln nennt sie außerdem eine alternative Marktwertprüfung, selbst falls die Sponsoringeinordnung unter Charge 1(A) nicht zuträfe. Hinzu kommen gesonderte Feststellungen zu Vergütungen, Fordham und Kooperation. Welcher andere Befund von einem Berufungserfolg mitbetroffen wäre, müsste deshalb einzeln geprüft werden. [1, Rn. 110–111] [Rn. 148–157]
Kooperation und Verteidigung sind getrennt zu beurteilen
Die Kommission bestätigt mehrere Verletzungen der Mitwirkungspflichten bei der Untersuchung; Charge 4(B) bestätigt sie ausdrücklich nicht. Zugleich beschreibt sie eine umfangreiche Dokumentensichtung und eine professionell geführte spätere Verhandlung. Daraus folgt weder „City hat nie kooperiert“ noch, dass die spätere Teilnahme frühere Pflichtverletzungen beseitigt. Das Einlegen einer Berufung ist für sich genommen keine mangelnde Kooperation. [1, Rn. 15–17] [Rn. 156–159]
Bedeutung für eine mögliche Verständigung: Die erklärte Forderung nach vollständiger Entlastung ist eine Ausgangsposition, kein Beleg für Vergleichsbereitschaft. Eine unabhängige Lösungsanalyse muss für jeden Streitpunkt Belege, Rechtspositionen und verbleibende Folgen auseinanderhalten. Kooperation ist dabei kein pauschales Anerkenntnis, und eine Berufung allein kein Zeichen fehlender Einigungsfähigkeit. Wo eine gemeinsame Grundlage fehlt, bleibt die unabhängige Entscheidung erforderlich; daneben können rechtlich zulässige organisatorische Fragen getrennt geklärt werden. Welche Lösungen je nach Ausgang tragfähig wären, erläutert der Vergleich der Interessen und Optionen.
Der Kernvorwurf: Eigentümergeld als Sponsoringerlös
Nach der Kommission blieben die kommerziellen Einnahmen hinter den Planungen zurück. Der Club erwartete erhebliche Verluste und weitere Mittel seines damaligen Eigentümers, der Abu Dhabi United Group Investment & Development Ltd. (ADUG). Für die damaligen Finanzregeln war aber auch entscheidend, welche Einnahmen aus dem Geschäft stammten. Eine Eigenkapitalzuführung verbesserte nicht in gleicher Weise das relevante Ergebnis. [1, Rn. 64–68, S. 16–18]
Die Kommission beschreibt dafür einen Mechanismus mit zwei Finanzierungsquellen. In den betroffenen Sponsoringvereinbarungen stand eine hohe Gesamtgebühr. Der Sponsor habe tatsächlich nur einen vereinbarten Grundbetrag tragen müssen. Den Rest habe ADUG finanziert; der Club habe gleichwohl den Gesamtbetrag als kommerziellen Erlös ausgewiesen. [1, Rn. 67–68]
- Base Sum / Base Fee
- Der Teil, den nach der Kommission der jeweilige Sponsor schuldete und zahlte: wirtschaftlich Sponsoringerlös.
- Tagged Sum
- Der zusätzlich durch ADUG finanzierte Teil: nach der Kommission als Eigentümerbeitrag einzuordnen.
Betrachtet werden ausschließlich die in der Entscheidung erfassten AD-Sponsoringverträge. Die Angaben geben die angefochtenen Feststellungen der Kommission wieder.
2009/10 bis 2017/18 insgesamt · alle Beträge in Mio. £
- Sponsoren: Base Fees
- 119,25 Mio. £
- ADUG: Tagged Sums
- 830,69 Mio. £
87,4 % der erfassten Sponsoringerlöse entfielen nach dieser Einordnung auf Eigentümerfinanzierung durch ADUG.
Eigene Visualisierung und Prozentrechnung aus Rn. 72, Fußnote 8, S. 20. Gezeigt wird die wirtschaftliche Zuordnung laut Kommission. Die Umgliederung allein verändert den Gesamtbetrag der Tabelle nicht, wohl aber seine Einordnung als Erlös oder Eigentümerbeitrag. Die Tabelle bestätigt weder sämtliche Zahlungszeitpunkte noch unabhängig jeden Geldweg.
Alle Originalwerte und Summen ansehen
| Spielzeit | Ausgewiesen | Sponsoren | ADUG |
|---|---|---|---|
| 2009/10 | 27,00 | 4,50 | 22,50 |
| 2010/11 | 41,25 | 12,75 | 28,50 |
| 2011/12 | 86,75 | 16,00 | 70,75 |
| 2012/13 | 121,75 | 16,00 | 105,75 |
| 2013/14 | 127,50 | 16,00 | 111,50 |
| 2014/15 | 123,20 | 16,00 | 107,20 |
| 2015/16 | 136,17 | 16,00 | 120,17 |
| 2016/17 | 140,59 | 11,00 | 129,59 |
| 2017/18 | 145,73 | 11,00 | 134,73 |
| Summe | 949,94 | 119,25 | 830,69 |
Was daran beanstandet wird: Laut Kommission wurde der ADUG-Anteil der falschen wirtschaftlichen Kategorie zugeordnet. Dadurch erschienen die kommerziellen Erlöse höher und die Abhängigkeit vom Eigentümer geringer. Diese Einordnung wirkte sich zugleich auf die Prüfung der Finanzregeln aus. Die 830,69 Mio. £ sind bereits Teil der 949,94 Mio. £; sie dürfen nicht nochmals hinzugerechnet werden. [1, Rn. 101(a), 109–114]
Die Gegenposition des Clubs: Nach der Darstellung seiner Verteidigung in der Kernentscheidung hätten die Sponsoren die gesamten Gebühren aus eigenen Mitteln gezahlt und gegebenenfalls Unterstützung der Regierung erhalten. Die Kommission verwarf diese Erklärung. Die ausführliche Begründung verweist auf Anlagen, die in der veröffentlichten Kernentscheidung fehlen. [1, Rn. 76–78]
Welche weiteren Vorgänge wurden beanstandet?
Die über 100 Einzelvorwürfe wurden in vier Hauptgruppen mit Untergruppen behandelt. Die folgende Übersicht gibt die angefochtenen Feststellungen der Kommission wieder. Der Club bestreitet die Vorwürfe. Die Beträge bezeichnen unterschiedliche Rechnungslegungspositionen und ergeben keinen hier nachgewiesenen Gesamtschaden.
1(A) · Sponsoring: zu hoch ausgewiesene kommerzielle Erlöse
Die Kommission bewertete die betroffenen Verträge als Scheingestaltungen. Zusätzlich begründete sie, dass jedenfalls ihr wirtschaftlicher Gehalt von der äußeren Vertragsform abgewichen sei: Der ADUG-Anteil sei Eigenkapitalfinanzierung gewesen. Deshalb hätten die eingereichten Abschlüsse die Erträge erheblich überzeichnet. Einzelne Sponsoringvereinbarungen nahm die Entscheidung ausdrücklich aus; die Aussage betrifft nicht sämtliche Sponsoren des Clubs. [1, Rn. 110–115] [Rn. 58–60]
1(B) · Vergütung: vom Eigentümer bezahlte Clubverpflichtungen
In drei Konstruktionen habe ADUG Verpflichtungen bezahlt, die wirtschaftlich den Club betroffen hätten. Vergütungen seien ganz oder teilweise in anderen Vereinbarungen abgebildet worden. Nach der Kommission hätten diese Leistungen im Abschluss des Clubs als Aufwand erscheinen müssen. Sie nennt rund 8,866 Mio. £, weitere 7,4 Mio. £ und 0,5 Mio. £. Namen, mehrere Vertragsbezeichnungen und Zeitangaben sind geschwärzt und werden hier nicht ergänzt. [1, Rn. 91–99] [Rn. 116–135]
Eine Zahlung des Eigentümers beseitigt eine bestehende Clubverpflichtung nicht aus der Ergebnisrechnung. Umgekehrt ist eine echte, selbständige Leistung für einen anderen Auftraggeber nicht allein deshalb Clubaufwand, weil dieselbe Person zugleich für City arbeitet. Meine Prüfung würde deshalb bei tatsächlicher Leistung, Rechten und Verpflichtungen ansetzen.
1(C) · Fordham: Rechteverkauf und übernommene Kosten
Fordham erwarb Rechte an der wirtschaftlichen Nutzung von Spielerbildrechten und übernahm zugleich bestimmte Zahlungen. Nach der Kommission finanzierte ADUG beide Seiten der Konstruktion; Fordham sei dabei als vorgeschaltete Struktur eingesetzt worden. Im Club seien 24,5 Mio. £ als operativer Ertrag statt Eigentümerbeitrag erfasst und 49,414 Mio. £ operative Aufwendungen nicht ausgewiesen worden. [1, Rn. 85–87] [Rn. 101(e)]
Die Fußnote 12 nennt später zu berücksichtigende, nicht gezahlte Beträge von 1,5 Mio. £ und 5,625 Mio. £. Die 24,5 Mio. £ dürfen deshalb nicht pauschal als endgültig vollständig zugeflossener Geldbetrag verstanden werden. Das übergeordnete „Project Longbow“ enthielt nach der Kommission auch viele legitime Maßnahmen. [1, Fn. 12] [Rn. 83–84]
Eigene Gegenprüfung: Im Abschluss 2013/14 findet sich für das Vorjahr tatsächlich ein Erlös von 24,5 Mio. £ aus einer Drittveräußerung geistigen Eigentums. Das bestätigt einen Buchungsposten dieser Größenordnung. Der identische Betrag allein beweist weder die Transaktionsidentität noch den behaupteten Geldweg oder Scheincharakter. Dafür wären Rechteübertragung, Risiken, Clubverpflichtungen und Gegenkonten gemeinsam zu prüfen. [25, Note 3]
1(D) · Beziehungen zwischen nahestehenden Beteiligten
Die Kommission ordnete die betroffenen AD-Sponsoringverträge als Geschäfte mit nahestehenden Parteien ein. Die erforderlichen Angaben über diese Beziehungen hätten in den Abschlüssen gefehlt oder seien unzureichend gewesen. Sie stellte ausdrücklich klar: Diese fehlenden Angaben allein bedeuteten noch nicht, dass das Gesamtbild des Abschlusses unzutreffend war; sie verletzten aber die einschlägigen Anforderungen an seine Erstellung und Prüfung. [1, Rn. 142–147]
2 und 3 · Folgen für UEFA-Regeln und Premier-League-Regeln
Die Kommission korrigierte für ihre Beurteilung überhöhte Erträge und fehlende Aufwendungen. Mit diesen Korrekturen seien sowohl die einschlägigen UEFA-Break-even-Vorgaben als auch die Profitabilitäts- und Nachhaltigkeitsregeln der Premier League (PSR) deutlich verfehlt worden. Charge 2 betraf die europäische, Charge 3 die nationale Regelprüfung. [1, Rn. 148–155]
Die Entscheidung nennt einen zusätzlichen Begründungsweg: Selbst wenn die Sponsoringeinordnung unter 1(A) nicht zuträfe, müssten die erfassten Sponsoringwerte nach Auffassung der Kommission für die Regelprüfung auf Marktwert reduziert werden. Auch damit seien die Vorgaben verfehlt worden. Marktwert und Finanzierungsherkunft sind somit zwei unterschiedliche Prüfungen. [1, Rn. 150 und 154]
Ein handelsrechtlicher Gewinn beweist keine Einhaltung der Finanzregeln; ein Jahresverlust allein beweist keinen Verstoß. Die konkrete Regelrechnung braucht den zutreffenden Teilnehmerkreis, Zeitraum, zulässige Abzüge und bereits erfasste Korrekturen. Eine Informationspflicht kann zudem verletzt sein, obwohl eine Verlustgrenze eingehalten wird.
4 · Mitwirkung an der Untersuchung, einschließlich nicht bestätigter Vorwürfe
Die Kommission bestätigte Pflichtverletzungen bei der Mehrheit der unter 4(A) genannten Aspekte, bei sämtlichen unter 4(C) und beim unter 4(D) genannten Aspekt. Charge 4(B) wurde nicht bestätigt. Die konkrete Unterteilung wird in den fehlenden Anlagen erläutert. Deshalb werden hier keine zusätzlichen Bezeichnungen für A bis D erfunden. [1, Rn. 156–157]
Weitere von der Premier League vorbehaltene Vorwürfe wegen möglicherweise irreführender Antworten wurden nicht durch eine Anklageänderung in diesen Themenblock eingeführt. Über sie entschied die Kommission ausdrücklich nicht. „Alle Vorwürfe bestätigt“ wäre deshalb eine unzutreffende Zusammenfassung. [1, Rn. 158–159]
Wie kam die Kommission zu ihrer Bewertung?
Als Hauptquellen nennt die Entscheidung zeitnahe Dokumente sowie schriftliche und mündliche Zeugenaussagen. Die Premier League stützte sich teilweise auf Indizien und daraus gezogene Schlussfolgerungen. Die Kommission hörte 27 Tatsachenzeugen und Sachverständige aus mehreren Fachgebieten. Sie hielt die Mehrheit der Tatsachenzeugen für um ehrliche Aussagen bemüht, bewertete aber wichtige einzelne Aussagen von Clubzeugen als falsch und teilweise wissentlich unwahr. [1, Rn. 19–33]
Ein anschaulicher Vorgang: Laut Kommission entstand im Mai 2013 eine unerwartete Verpflichtung von rund 20 Mio. £. Daraus habe sich ein erwarteter Fehlbetrag gegenüber den Finanzregeln von 9,9 Mio. £ ergeben. Kurz vor dem Geschäftsjahresende seien binnen weniger Tage Sponsoringvereinbarungen geändert worden – unter anderem mit höheren Gebühren und Boni für bereits eingetretene Ereignisse –, ohne die Sponsoren zuvor anzusprechen. Die Kernentscheidung verwendet diesen Vorgang zur Beschreibung des Finanzierungssystems. Verpflichtung und regulatorischer Fehlbetrag sind verschiedene Größen. [1, Rn. 88–89, S. 24–25]
Grenze dieser Analyse: Die Kernentscheidung verweist für Beweismaß, Einwände, Einzelbelege und deren Gewichtung auf nicht enthaltene Anlagen. Auch fehlende Zeugen und Unterlagen werden ausdrücklich thematisiert. Daher lässt sich die Argumentationsstruktur erläutern, aber keine vollständige unabhängige Beweisprüfung aus diesen 40 Seiten ableiten. Ein fehlendes Dokument allein beweist keine Pflichtverletzung. [1, Rn. 4–5] [Rn. 19–26]
Wo steht das Verfahren?
- 2009/10–2017/18Betrachtungszeitraum der hier visualisierten AD-Sponsoringwerte. [1, Fn. 8]
- Dezember 2018Beginn der Untersuchung der Premier League. [2]
- Februar 2023Einleitung des Disziplinarverfahrens. [1, Rn. 1]
- September–Dezember 202442 Verhandlungstage vor der unabhängigen Kommission. [1, Rn. 16]
- 29. September 2026Veröffentlichung der geschwärzten Kernentscheidung; die Sanktion soll gesondert behandelt werden. [2]
- 1. Oktober 2026Einlegung der Berufung laut Clubmitteilung. Der Club hält die Entscheidung für rechtlich und tatsächlich fehlerhaft und bestreitet die Vorwürfe. [3]
- 2. Oktober 2026Die Premier League bestätigt die Berufung und die vertrauliche Berufungsverhandlung. [16]
Recherchestand: 7. Oktober 2026. Eine veröffentlichte Berufungsentscheidung oder offizielle Sanktionsentscheidung habe ich bei dieser Prüfung nicht gefunden. Die ergänzenden Berichte und parlamentarischen Nachfragen ändern daran nichts. Die Darstellung beruht auf öffentlichen Unterlagen; eine Beteiligung am Verfahren besteht nicht.
115 Vorwürfe, CAS und APT: Welche Verfahren sind zu unterscheiden?
Die häufige Suchformulierung „115 Vorwürfe gegen Manchester City“ bezeichnet das 2023 eingeleitete Disziplinarverfahren. Die Kernentscheidung bündelt weit über 100 einzelne Regelvorwürfe in vier Hauptgruppen. Das sind keine 115 gleichartigen Zahlungsvorgänge und keine strafrechtliche Anklage. Die ursprüngliche Mitteilung der Liga und die spätere Entscheidung gliedern die Sachverhalte unterschiedlich. [1, Rn. 1–7] [9]
- UEFA-Vergleich 2014 und Erfüllung 2017
- City vereinbarte 2014 finanzielle und sportliche Beschränkungen. 2017 bestätigte die UEFA die Erfüllung der Vergleichsbedingungen. Das ist ein belegter damaliger Verfahrensstand, keine vollständige Sachentscheidung über alle später untersuchten Finanzierungswege. [26]
- UEFA / CAS 2020
- Der CAS hob die zweijährige Europapokalsperre auf und reduzierte die Geldstrafe auf 10 Mio. Euro. Etihad: Die Mehrheit hielt noch verfolgbare Vorwürfe verdeckter Eigenkapitalfinanzierung für nicht bewiesen. Etisalat: Verjährung verhinderte eine abschließende Sachentscheidung. Mangelnde Kooperation blieb sanktioniert. Das sind unterschiedliche Ergebnisse, kein pauschaler Freispruch. [6, Rn. 185–198, 210–293 und 335]
- APT-Regelstreit 2024/25
- Associated Party Transactions sind Geschäfte mit nach den Ligaregeln assoziierten Parteien. City erzielte erhebliche Erfolge gegen das damalige Regelwerk, unter anderem wegen der Behandlung von Gesellschafterdarlehen und des Bewertungsverfahrens. Die zweite Entscheidung erklärte das angegriffene alte System wegen nicht abtrennbarer Fehler insgesamt für unwirksam. Über die spätere Neufassung entschied sie damit nicht. Im September 2025 akzeptierte City im Vergleich die damals aktuellen Regeln als gültig und bindend. Das erledigte die historischen Finanzvorwürfe nicht. [7]
Was lässt sich daraus für eine heutige Lösung lernen?
Früh verfügbare Belege können beiden Seiten vermeidbare Verfahrensfolgen ersparen. Der CAS hielt fest, dass später vorgelegte City-Belege seine Entscheidung beeinflussten; ihre frühere Vorlage hätte möglicherweise bereits eine belastende UEFA-Erstentscheidung vermieden. Die nachträgliche Vorlage beseitigte bestätigte frühere Kooperationsverstöße jedoch nicht. Meine Folgerung: Eine überprüfbare Tatsachengrundlage und die gesonderte Klärung begründeter Auskunftseinwände dienen einer fairen Entscheidung. Kooperation bedeutet kein pauschales Anerkenntnis. [6, Rn. 315–321 und 340–342]
Eine Einigung braucht einen klar abgegrenzten Gegenstand. Der APT-Vergleich 2025 beendete den damaligen Regelstreit und bestätigte Citys Anerkennung der damals aktuellen Regeln. Weitere Bedingungen sind nicht veröffentlicht. Das zeigt die Möglichkeit einer begrenzten Verständigung, belegt aber weder eine damalige Mediation noch heutige Vergleichsbereitschaft. Auch der UEFA-Vergleich von 2014 sperrte nach dem CAS-Befund nicht sämtliche späteren Vorwürfe auf anderer Informationsgrundlage. [7] [6, Rn. 150–162]
Die frühere CAS-Neuprüfung ist zudem kein verlässliches Muster für die heutige Berufung. Das aktuelle PL-Handbook sieht grundsätzlich die Überprüfung des erstinstanzlichen Beweisstoffs vor und begrenzt die Zulassung neuer Belege. Die konkret anwendbare Verfahrensfassung und etwaige Anordnungen bleiben zu prüfen. Ein Lösungsplan sollte deshalb nicht auf der Annahme beruhen, zurückgehaltene Unterlagen später beliebig nachreichen zu können. [12, W.88 und W.92]
Warum der CAS-Befund für die heutige Gegenprüfung wichtig ist
Beim Etihad-Komplex fehlte 2020 nach Auffassung der CAS-Mehrheit der hinreichende Nachweis der tatsächlich ausgeführten Finanzierungskette. Belastenden internen Nachrichten standen Sponsorzahlungen, Zeugenaussagen und Untersuchungen von ADUG-Zahlungsabflüssen gegenüber. Das war ein materieller Erfolg Citys. Die EY-Arbeit umfasste allerdings vereinbarte Prüfungshandlungen, keinen vollständigen Audit aller denkbaren Finanzierungswege. [6, Rn. 210–293]
Die eigentliche Break-even-Erfüllung nach Art. 63 war im CAS-Verfahren 2020 ausdrücklich nicht angeklagt. Unterschiedliche Regelgegenstände, Zeiträume und neue Belege können unterschiedliche Entscheidungen erklären. Welche zusätzlichen Belege die damaligen Lücken tatsächlich schließen, lässt sich aus der neuen Kernentscheidung und ihren fehlenden Anlagen nur teilweise prüfen. [6, Rn. 191] [1, Rn. 76–78, 104 und 151]
FFP, PSR und Kaderkosten: Welche Regeln gelten damals und heute?
Für die historische Beurteilung und die heutige Investitionsplanung sind unterschiedliche Regeln maßgeblich. „Financial Fair Play“ ist dafür nur ein Sammelbegriff.
- Historische Premier-League-Regeln
- Die PSR-Vorwürfe betreffen 2015/16 bis 2017/18. Maßgeblich waren bereinigte Ergebnisse über drei Jahre und besondere Finanzierungsvoraussetzungen. Die häufig genannten 105 Mio. £ waren keine jährliche Verlustfreigrenze; die zusätzliche Absicherung musste den damaligen Anforderungen entsprechen. Pflichten zu richtigen Finanzinformationen bestanden schon vorher. [9] [19, E.53–60, A.1.152]
- Premier League seit 2026/27
- Squad Cost Ratio (SCR) und Sustainability and Systemic Resilience (SSR) ersetzen PSR für die laufende Steuerung. Die Grundschwelle für Kaderkosten beträgt 85 % der definierten Fußballeinnahmen einschließlich des Nettospielerhandelsergebnisses. Zusätzlicher Spielraum, Übergang und Folgen sind gesondert geregelt. Liquiditäts- und Bilanztests kommen hinzu. Historische PSR-Verstöße bleiben verfolgbar. [20]
- UEFA und ein möglicher Ligawandel
- Die UEFA prüft nach ihren Regeln von 2026 unter anderem eine eigene 70%-Quote aus definierten Kaderkosten und bereinigten Erlös- und Transfergrößen, das bereinigte Fußballergebnis („Football earnings“) und die Zahlungsfähigkeit. Ihre Formeln und Zeiträume unterscheiden sich von denen der Premier League. Eine EFL-Cup-Teilnahme macht City nicht zum Championship-Mitglied; bei einem tatsächlichen Ligawandel wären die neuen Pflichten und Zulassungsvoraussetzungen separat zu prüfen. [21] [13]
Konsequenz für die Lösungsprüfung: Aus Kontostand oder handelsrechtlichem Gewinn lässt sich kein regulatorischer Ausgabenspielraum ablesen. Eine tragfähige Zukunftsplanung braucht eine Überleitung auf genau die Regeln, die für den Club und den betreffenden Zeitraum gelten. Das ermöglicht eine faire Prüfung wirtschaftlicher Optionen, ohne Eigentümerfinanzierung pauschal als Fehlverhalten oder als unbegrenzten Spielraum zu behandeln.
Zahlen einordnen
Wie kann Geld vorhanden sein und der Gewinn trotzdem falsch erscheinen?
Die entscheidende Frage lautet nicht nur: Ist Geld eingegangen? Sie lautet auch: Welche Leistung wurde dafür erbracht, wer trägt die Zahlung wirtschaftlich und welche Verpflichtung entsteht daraus? Ein Eigentümer kann einen Club oder ein Unternehmen finanzieren. Diese Finanzierung ist für sich genommen kein erwirtschafteter Umsatz.
| Position | Alles als Erlös | Getrennt eingeordnet |
|---|---|---|
| Operativer Erlös | 100 | 20 |
| Operativer Aufwand | −60 | −60 |
| Operatives Ergebnis | +40 | −40 |
| Eigentümerfinanzierung | nicht separat erkennbar | 80 |
| Gesamter Geldzufluss | 100 | 100 |
| Liquiditätszuwachs nach Zahlung der 60 | +40 | +40 |
Vereinfachte eigene Modellrechnung: Sponsorenzahlung 20, Eigenkapitalzuführung 80, vollständig bezahlter Aufwand 60; keine Steuern, weiteren Zahlungen oder Periodenabgrenzungen.
Der Kontostand ist in beiden Darstellungen gleich. Die Aussage über die Ertragskraft ist gegensätzlich. In der Spalte „Alles als Erlös“ scheint das Geschäft einen Überschuss von 40 zu verdienen. Tatsächlich verbraucht es im Beispiel 40 und erhält 80 vom Eigentümer. Ohne neue Finanzierung könnte sich dieser Vorgang nicht dauerhaft wiederholen.
Ein solcher Verlust muss wirtschaftlich kein Fehlentscheid sein. Er kann der bewusst finanzierte Preis eines ambitionierten Aufbaus sein, wenn die Eigentümer den erwarteten strategischen Nutzen, die Dauer und die Risiken akzeptieren. Entscheidend ist, ob das Vorhaben seine Ziele zu vertretbaren Bedingungen erreichen kann und die einschlägigen Regeln einhält. Die getrennte Darstellung macht diesen Kapitaleinsatz nachvollziehbar; sie bewertet Eigentümerfinanzierung nicht pauschal als Schwäche.
Bei einem Gesellschafterdarlehen entstehen zusätzlich Rückzahlungsansprüche und gegebenenfalls Zinsen. Bei Eigenkapital entsteht grundsätzlich keine entsprechende Darlehensschuld. Beide können Liquidität bereitstellen; keines ist deshalb Umsatz. Umgekehrt kann ein Unternehmen profitabel sein und trotzdem Liquidität benötigen, etwa weil Kunden später zahlen oder Vorräte vorfinanziert werden.
Auch Finanzierungsherkunft und Marktüblichkeit sind zwei Fragen: Eine echte Sponsorenleistung kann vorliegen, während ihr Wert gesondert zu prüfen ist. Die bloße Nähe zum Eigentümer macht einen Vertrag noch nicht zum Scheingeschäft. In der Entscheidung sind die alternative Marktwertprüfung und die Umgliederung in Eigentümerfinanzierung unterschiedliche Begründungswege. Sie dürfen nicht doppelt als Ergebniskorrektur addiert werden. [1, Rn. 150, 154]
Manchester City Bilanz 2024/25: Was trägt das Ergebnis?
Das historische Finanzverfahren erklärt nicht automatisch die heutige Ertragslage. Dafür betrachte ich gesondert den Jahresabschluss der Manchester City Football Club Limited zum 30. Juni 2025: den jüngsten bei dieser Recherche im Clubarchiv und Register verfügbaren Abschluss. Die Vorjahreswerte stammen aus seiner Vergleichsspalte. Es sind veröffentlichte Abschlusszahlen, keine hier vorgenommenen Korrekturen aufgrund des Verfahrens. [4] [5]
| Kennzahl | 2023/24 | 2024/25 |
|---|---|---|
| Umsatz | 715,0 | 694,1 |
| davon Spieltag | 75,6 | 75,1 |
| davon Medienrechte | 294,7 | 278,6 |
| davon kommerzielle Erlöse | 344,7 | 340,4 |
| Gesamter Personalaufwand | 412,6 | 408,4 |
| Operatives Ergebnis vor Transfer-Buchgewinnen¹ | −60,5 | −93,3 |
| Buchgewinne aus Spielerabgängen | 139,0 | 95,2 |
| Ergebnis vor Zinsen und Steuern | 78,5 | 1,9 |
| Jahresergebnis | 73,8 | −9,9 |
¹ Nach Abschreibungen und Wertminderungen auf Spielerrechte. Quelle: GuV, S. 20, Umsatzgliederung S. 35, Note 4, Personalaufwand S. 36–37. Medienrechte sind die eigene Summe aus UEFA- und übrigen Medienerlösen. Tabellenrundungen können abweichen.
Vom Vorjahresgewinn zum Verlust: die Ergebnisbrücke
Der Umsatz sinkt um 2,9 %, das Jahresergebnis jedoch um 83,7 Mio. £. Diese Differenz lässt sich aus der GuV vollständig überleiten:
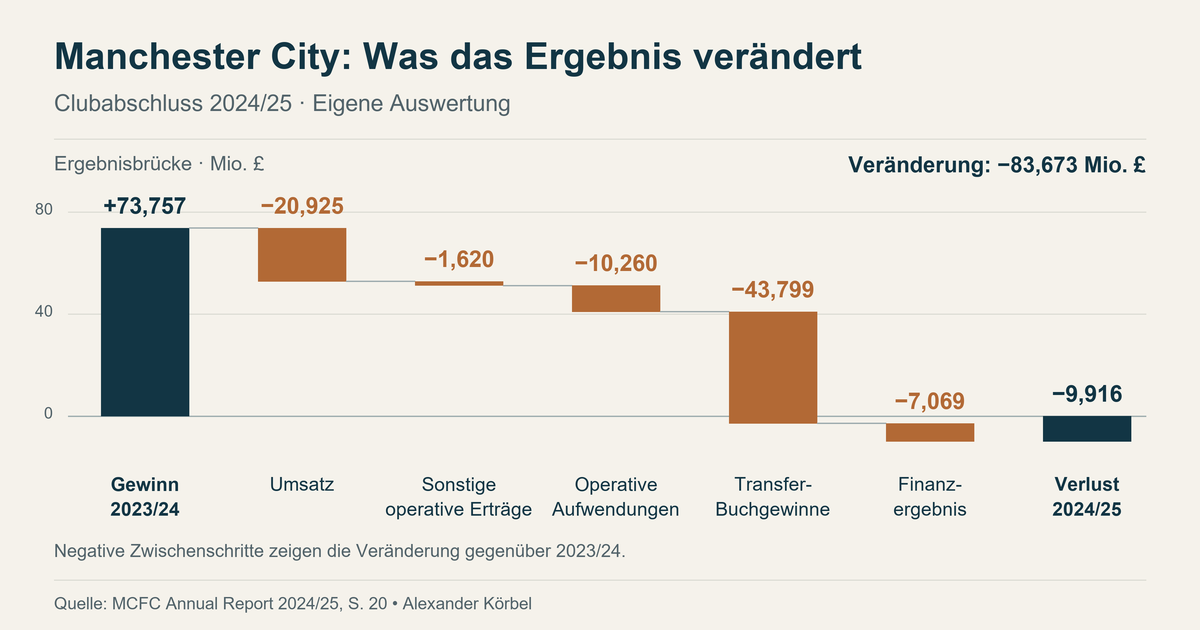
| Einfluss auf das Jahresergebnis | Betrag |
|---|---|
| Ausgangspunkt: Gewinn 2023/24 | +73,757 |
| Weniger Umsatz | −20,925 |
| Weniger sonstige operative Erträge | −1,620 |
| Höhere operative Aufwendungen | −10,260 |
| Geringere Transfer-Buchgewinne | −43,799 |
| Schlechteres Finanzergebnis | −7,069 |
| Ergebnis 2024/25 | −9,916 |
Meine Einordnung: Allein der Rückgang der Transfer-Buchgewinne erklärt rechnerisch 52,3 % der Ergebnisverschlechterung. Das ist eine Überleitung, keine vollständige Ursachenanalyse. Wiederkehrender Spielerhandel gehört zum Geschäftsmodell; ihn pauschal als irrelevant oder einmalig zu behandeln wäre ebenso irreführend wie ihn mit stabilen laufenden Erlösen gleichzusetzen. Verkäufe können außerdem sportlichen Ersatzbedarf und neue Investitionen auslösen.
Eine weitere Differenz verdient Aufmerksamkeit: Der Personalaufwand sinkt um 4,2 Mio. £, sein Anteil am Umsatz steigt dennoch von 57,7 auf 58,8 %. Die Kosten sinken langsamer als die Erlöse. Diese eigene Quote umfasst den gesamten Personalaufwand, nicht nur Spielergehälter. Übertragen auf ein Unternehmen heißt das: Eine absolute Kostensenkung beweist noch keine verbesserte Kostenstruktur.
Die 58,8 % sind weder die UEFA- noch die Premier-League-Kaderkostenquote. Dafür gelten andere Kostenbestandteile, Erlösanpassungen und Zeiträume. Aus dieser Personalquote folgt deshalb kein nachgewiesener regulatorischer Restspielraum. Finanzregeln damals und heute ↗
Transfergewinn ist kein Zahlungseingang
Ein vereinfachtes, frei gewähltes Beispiel: Spielerrechte kosten 50 Mio. £ und werden über fünf Jahre linear abgeschrieben. Nach zwei vollen Jahren beträgt ihr Restbuchwert 30 Mio. £. Ein Verkauf für 40 Mio. £ erzeugt 10 Mio. £ Buchgewinn. Wann die 40 Mio. £ eingehen und wann der Kaufpreis bezahlt wurde, bestimmen die Zahlungsvereinbarungen. Steuern und Nebenkosten bleiben in diesem Beispiel unberücksichtigt.
Genau deshalb sind die berichteten 95,2 Mio. £ Buchgewinne weder Verkaufspreise noch Einzahlungen. Auch die 352,9 Mio. £ Zugänge bei Spielerrechten 2024/25 sind nicht automatisch Auszahlungen desselben Jahres. Für die Liquidität zählen zusätzlich Forderungen, Verbindlichkeiten und Fälligkeiten. [4, S. 31–32, 42 und 46–47]
Mehr Geldbestand trotz Verlust: Wie ist Manchester City finanziert?
Der Club weist zum 30. Juni 2025 173,7 Mio. £ Zahlungsmittel aus, nach 53,8 Mio. £ im Vorjahr. Zugleich betragen die kurz- und langfristigen Transferverbindlichkeiten zusammen 423,0 Mio. £. Hinzu kommt ein langfristiger Konzernkredit von 102,0 Mio. £ für das Stadion- und Entertainmentprojekt, fällig im Juli 2030. Diese Beträge haben unterschiedliche Fälligkeiten; sie lassen sich nicht zu einem sofortigen „Liquiditätsloch“ verrechnen. [4, S. 22] [S. 47 und 53]
Was sich daraus nicht ableiten lässt: Der höhere Geldbestand beweist keine operative Selbstfinanzierung. Der Club nutzt eine Befreiung nach FRS 101 und veröffentlicht keine eigene Kapitalflussrechnung. Deshalb wäre ein exakt bezifferter operativer Club-Cashflow aus diesem Dokument nicht belastbar. Bestandsänderungen bei Schulden, Vorauszahlungen und Konzernforderungen ersetzen diese Rechnung nicht. [4, S. 26]
Der Abschluss des Clubs und der Konzernabschluss der City Football Group (CFG) umfassen unterschiedliche Einheiten. CFG meldet 2024/25 rund 888,0 Mio. £ Umsatz und 291,1 Mio. £ Verlust. Die Konzern-Kapitalflussrechnung zeigt dagegen 70,2 Mio. £ operativen Zufluss, 302,5 Mio. £ Investitionsabfluss und 270,2 Mio. £ Finanzierungszufluss; darin 280,0 Mio. £ aus der Ausgabe von Anteilen. Das illustriert die Trennung von Ergebnis und Zahlungen. Es sind ausdrücklich keine Cashflowzahlen von Manchester City allein. [8, Berichtsseiten 21 und 25]
Für eine Investitionsentscheidung würde ich deshalb drei Rechnungen verbinden: den erwarteten zusätzlichen Ergebnisbeitrag, den Zahlungsplan bis zur Inbetriebnahme und die Tragfähigkeit der Finanzierung. Bei einem Stadionprojekt wären Auslastung, zusätzliche Erlöse, Betriebskosten, Verzögerungen und Zinsen entscheidende Annahmen. Ein hoher Investitionsbetrag allein belegt keinen wirtschaftlichen Nutzen.
Für Handel, E-Commerce und Service gilt dieselbe Logik etwa beim neuen Lager, Standort oder Vertriebskanal: Wann fließt Geld ab? Wann entsteht ein belastbarer Deckungsbeitrag? Welche Mittel stehen bei Verzögerungen noch zur Verfügung? Das 13-Wochen-Liquiditätsbild und der Optionsvergleich zeigen anhand illustrativer Daten, wie sich solche Fragen entscheidungsfähig aufbereiten lassen.
Wie belastbar sind Gewinne, wenn Eigentümer Sponsorenzahlungen finanzieren?
Soweit als Erlöse gebuchte Zahlungen tatsächlich Eigentümerbeiträge sind, wären die Erlöse und damit das ausgewiesene Ergebnis zu korrigieren. Dafür müssten zunächst Zeitraum, Betrag und wirtschaftliche Einordnung feststehen. Die historischen Feststellungen lassen sich nicht pauschal auf 2024/25 übertragen. Insbesondere sind weder die 830,69 Mio. £ noch ihr Anteil von rund 87,4 % ein zulässiger Abzug oder Abschlag auf heutige Sponsoringerlöse. Die damalige Tabelle erfasst zudem nur bestimmte Verträge. [1, Fn. 8, Rn. 58–60]
Für heutige Verträge wären zwei Fragen getrennt zu beantworten: Wer trägt die Zahlung wirtschaftlich? Und: Welchen Marktwert hat die Gegenleistung? Ein eigenständig finanzierter Vertrag kann über Marktwert liegen; ein marktgerechter Betrag klärt umgekehrt seine tatsächliche Finanzierungsquelle nicht. Eine regulatorische Marktwertanpassung ist außerdem nicht automatisch dieselbe Korrektur wie in der handelsrechtlichen GuV.
Öffentliche Abschlüsse, Sponsorberichte, Register und frühere Entscheidungen können Beziehungen, Buchungsposten und einzelne Zahlungsstufen abgleichen. Sie ersetzen keine geschlossene Prüfung der Verträge, Nebenabreden und Gegenbuchungen. Ein fehlender öffentlich sichtbarer Ausgleich beweist nicht, dass er nie stattfand. Aus den verfügbaren Quellen ergibt sich deshalb kein belastbarer Betrag einer heutigen Gewinnüberzeichnung.
Eine sinnvolle Ableitung bleibt dennoch möglich: Ich würde ausrechnen, ab welcher Kürzung kommerzieller Erlöse ein geplanter Überschuss oder regulatorischer Puffer verschwindet. Das zeigt die Empfindlichkeit der Entscheidung. Es beziffert nicht, wie viel tatsächlich falsch ausgewiesen wurde. Für die Eigentümerrendite wären vom Eigentümer endgültig getragene Sponsorzahlungen gegebenenfalls zusätzliche Investitionsauszahlungen; dieselben Mittel dürfen dabei nicht zweimal gezählt werden.
Vertiefung: Lohnt sich Manchester City als Investment?
Die folgenden beiden Abschnitte ergänzen die Analyse um die Eigentümerperspektive und einzelne Finanzierungsformen. Sie sind für das Verständnis der Vorwürfe nicht erforderlich. Direkt zu den Folgen eines Ligaausschlusses ↗
Mansour bezeichnete den Erwerb 2008 als private geschäftliche Investition innerhalb seines persönlichen Portfolios und erklärte einen langfristigen Horizont. Das belegt seine erklärte Absicht, noch keine erzielte Rendite. Die wirtschaftliche These ist plausibel: Sportliche Spitzenstellung kann Fans, Medienpräsenz und Vermarktung stärken; ein internationaler Clubverbund und Infrastruktur können weitere Erlöse erschließen. Ob daraus ein gutes Investment wird, hängt vom dafür nötigen Gesamtkapitaleinsatz ab. [22] [23]
| Ebene | Entscheidende Frage | Was die öffentlichen Zahlen leisten |
|---|---|---|
| Manchester City FC | Trägt das Geschäft dauerhaft Kosten und notwendige Erneuerungsinvestitionen? | Die GuV zeigt Ertrag und Transferabhängigkeit. Eine eigene Club-Kapitalflussrechnung fehlt. |
| City Football Group | Verdient das gesamte Portfolio ausreichend auf sein gebundenes Kapital? | Der Konzernabschluss zeigt Cashflows und weitere Finanzierungsbedürfnisse. Konzerninterne Transfers schaffen für sich keinen externen Konzerngewinn. |
| Eigentümer | Übersteigen verfügbare Rückflüsse und realisierbarer Anteilswert seinen zeitlich gewichteten Kapitaleinsatz angemessen? | Eine vollständige persönliche Ein- und Auszahlungsreihe sowie ein gesicherter heutiger Verkaufspreis sind nicht öffentlich belegt. |
Abschlussgrundlagen: Club [4], Konzern [8]. Die Prüffragen und Schlussfolgerungen sind meine betriebswirtschaftliche Einordnung.
Eine hohe Bewertung ist noch kein Rückfluss
Silver Lake kündigte 2019 eine Beteiligung von 500 Mio. US-Dollar an CFG zu einer Bewertung von 4,8 Mrd. US-Dollar nach der Kapitalzuführung an. Das war neues Geld für die Gruppe; laut Mitteilung verkaufte kein bestehender Gesellschafter Anteile. Die Transaktion dokumentiert externe Zahlungsbereitschaft zu damaligen Bedingungen. Sie ist weder ein heutiger Preis noch eine Auszahlung an Mansour. [23]
Für seine Rendite müssten Kaufpreis, sämtliche Kapitalzuführungen und gegebenenfalls direkt übernommene Kosten mit Ausschüttungen und Nettoverkaufserlösen verglichen werden – jeweils zum tatsächlichen Zeitpunkt. Ein Unternehmenswert vor Schulden ist nicht der Wert der Eigentümeranteile; Minderheitsrechte, Anteilsklassen, weitere Einzahlungen und Verkaufskosten können den verfügbaren Betrag verändern. Vorteile für Sponsoren, Stadtentwicklung oder den Staat dürfen nicht ohne belegten Zahlungs- oder Beteiligungszusammenhang als private Rendite addiert werden.
Wann wäre nachhaltige Wirtschaftlichkeit erreichbar?
Meine Bewertung: wirtschaftlich möglich, mit den öffentlichen Daten aber nicht als bereits erreicht oder überwiegend wahrscheinlich nachgewiesen. 2024/25 blieben vor Transfer-Buchgewinnen 93,3 Mio. £ operativer Verlust. Spielerhandel ist ein legitimer Teil des Geschäftsmodells; zu prüfen ist, ob seine Überschüsse trotz sportlich notwendigem Ersatz wiederholbar sind. Auf Konzernebene überstiegen die Investitionsabflüsse den operativen Zufluss deutlich. Das kann eine finanzierbare Aufbauphase sein, belegt jedoch noch keine dauerhafte Selbstfinanzierung. [4] [8]
Ich würde die Investition an drei Bedingungen messen: belastbare externe Erlöse nach überprüfbarer Sponsoreneinordnung; Überschüsse nach Erhalt des Kaders, Betrieb der Infrastruktur und Finanzierungskosten; ein ausreichend hoher Rückfluss oder realisierbarer Anteilswert nach allen weiteren Kapitalbeiträgen. Wachstum ist dabei sinnvoll, wenn sein zusätzlicher Nutzen die zusätzlichen Kosten und Risiken rechtfertigt. Eine pauschale Empfehlung zum langsamen Aufbau wäre daraus nicht abzuleiten.
Eine Prozentwahrscheinlichkeit für ein „irgendwann lohnendes“ Investment wäre ohne definierten Zeitraum, Renditeziel und belastbare Szenariogewichte Scheingenauigkeit. Aussagekräftiger ist die umgekehrte Rechnung: Welche Erlöse, Transferüberschüsse und spätere Bewertung sind mindestens erforderlich – und wie weit liegen belastbare Planwerte davon entfernt? Diese Bedingungen wären einschließlich schwächerer sportlicher Saisons, Zinsbelastung und möglicher Sanktionen zu prüfen. Die Eigentümerrendite ist dabei nur ein Interesse im Konflikt. Der Vergleich möglicher Lösungen berücksichtigt zusätzlich Wettbewerbsintegrität und Folgen für andere Betroffene.
Vertiefung: Was bedeutet islamische Finanzierung in diesem Fall?
Das Zinsverbot erklärt keine Beschränkung auf Eigenkapital. Islamische Finanzierung vermeidet Zinsen und kennt unter anderem zinsfreie Darlehen (Qard), Kaufverträge mit offengelegtem Aufschlag und späterer Zahlung (Murabaha) sowie Beteiligungen mit Gewinn- und Risikoteilung (Musharaka). Ein zinsfreies Darlehen bleibt rückzahlbares Fremdkapital. Eine Kapitalerhöhung ist dagegen Eigenfinanzierung von außen. Die konkrete Vertragsgestaltung bestimmt die Einordnung. [24]
Auch für City ist eine ausschließliche Bindung an solche Grundsätze nicht aus der Herkunft der Eigentümer ableitbar. Der Clubabschluss dokumentiert im Juli 2024 einen Konzernkredit über 140 Mio. US-Dollar von City Football Group USA, LLC. Für die Finanzierung von North Stand und Manchester Entertainment District nennt er ausdrücklich eine Verzinsung mit Adjusted Term SOFR zuzüglich eines vereinbarten Aufschlags; der ausstehende Betrag am 30. Juni 2025 beträgt 102,0 Mio. £. [4, Note 25, S. 53]
Für die Investmentanalyse folgt daraus: Tatsächliche Kreditverträge, Zins- und Rückzahlungspflichten gehören in die Rechnung. Religiöse Motive werden durch diese Unterlagen weder nachgewiesen noch abschließend erklärt. Selbst bei zinsfreier Finanzierung bleiben Kapitaleinsatz, Risiko und entgangene alternative Erträge wirtschaftlich relevant; die Abgrenzung zwischen Finanzierung und Sponsoringerlös ändert sich dadurch nicht.
Was würde ein Ligaausschluss wirtschaftlich und sportlich verändern?
Die erste Frage wäre, in welchem Wettbewerb City anschließend unter welchen Bedingungen spielen dürfte. Ein Ausschluss wäre kein gewöhnlicher sportlicher Abstieg mit feststehendem Anschlussplatz. Die EFL-Regeln unterscheiden die reguläre Aufnahme der Premier-League-Absteiger von einer gesonderten Aufnahme. Bei einer durch Premier-League-Regel C.15 entstandenen Unterschreitung von 72 EFL-Clubs kann das EFL-Board unter Bedingungen in League Two aufnehmen. Die Guidance nennt ehemalige Premier-League-Clubs ausdrücklich. Das ist eine mögliche Grundlage, keine Aufnahmegarantie. [13, 7.9, 10.1.1(a), 11.6.2(c)]
Wo könnte City anschließend spielen – und welche Folgen wären zu prüfen?
| Szenario und Voraussetzung | Wirtschaftliche und sportliche Folgen |
|---|---|
| Punktabzug führt zum sportlichen Abstieg | Über den regulären Abstiegsweg käme die Championship, die zweite Liga, in Betracht. Erlöse, Vertragsbindungen und Finanzierung müssten für dieses Niveau und unterschiedliche Rückkehrverläufe geprüft werden. Ein Wiederaufstieg nach einer Saison wäre möglich, aber nicht garantiert. [13, 7.9, 10.1.1(a)] |
| Ausschluss und gesonderte Aufnahme in League Two | League Two ist die vierte Liga. Erst mit wirksamer Aufnahme zu geklärten Bedingungen entsteht eine belastbare Anschlusslösung. Drei aufeinanderfolgende Aufstiege würden über League One und Championship zurückführen: frühestens nach drei Spielzeiten ab Aufnahme, sofern Zulassung und weitere Sanktionen dies erlauben. Ausbleibende Aufstiege und eine spätere Aufnahme könnten den Finanzierungsbedarf erhöhen. [13, 11.6.2(c)] |
| Ausschluss ohne gesicherte Aufnahme | Auch die National League als fünfte Spielklasse wäre kein automatischer Auffangplatz. Eine Aufnahme und Einstufung durch die zuständigen FA-/Ligagremien bliebe gesondert zu klären. Bis dahin wären eine mögliche Unterbrechung des regulären Ligaspielbetriebs, weiterlaufende Verpflichtungen und eine spätere Aufnahme zu berücksichtigen. Neue Bindungen müssten gerade in diesem Übergang begründbar sein. [17] |
Ein Ausschluss ordnet City damit nicht automatisch einer bestimmten unteren Liga zu. Für UEFA-Wettbewerbe gelten ebenfalls gesonderte Zulassungsvoraussetzungen, darunter sportliche Qualifikation, Lizenz und Integrität. [14] Bei Mitgliedschaftsende während der Saison werden deren Ligaresultate gestrichen. [12, C.15] Der Beginn eines neuen Spielbetriebs und mögliche Übergangsmonate verändern den Zahlungsbedarf.
Endet die Mitgliedschaft nach B.5 außerhalb des regulären Abstiegs, gehen die von City gehaltenen Registrierungen grundsätzlich auf die Liga über. Ausgenommen sind Registrierungen, die City aufgrund eines vorübergehenden Transfers hält. Die Liga kann Registrierungen übertragen und erhält die entsprechenden Ablösen; eine Weitergabe von Mitteln nach U.37 steht im Ermessen des Boards. Daraus folgen weder automatisch vertragslose Spieler noch eine Übernahme der Gehälter durch die Liga. [12, B.5, U.36–37; Form 12, 2.2 und 5.1]
Die geprüften öffentlichen Quellen enthalten keine vollständigen aktuellen Individualverträge samt Nachträgen. Offiziell mitgeteilte Laufzeiten – etwa Haaland bis 2034 und Foden bis 2030 – belegen keine besonderen Rechte bei einem Ausschluss. [18] Für jeden Spieler wären deshalb Kündigungs- und Gehaltsanpassungsklauseln, Fristen, Nebenvereinbarungen und die Bereitschaft zum Verbleib gesondert zu prüfen. Sportlicher Abstieg und disziplinarischer Ausschluss müssen vom Wortlaut her getrennt betrachtet werden. Auch ohne Sonderklausel bleiben mögliche Kündigungsrechte bei schweren oder anhaltenden Vertragsverletzungen zu prüfen. [12, Form 12, 11.1–11.3]
- Wettbewerb und Zeit
- Für jeden Aufnahme- und Rückkehrverlauf einen eigenen Kapitalbedarf ermitteln. Eine gelungene erste Aufstiegssaison ersetzt weder die Finanzierung der folgenden Jahre noch die Absicherung längerer Vertragsbindungen.
- Erlöse und Verträge
- Medien-, Sponsor-, Spieltags- und Prämienerlöse wären je Wettbewerb neu zu bewerten; Kündigungs- oder Anpassungsklauseln bedürften einer Einzelprüfung. Ein pauschaler Prozentsatz für den Umsatzausfall wäre ohne diese Daten nicht belastbar.
- Kader und Verpflichtungen
- Gehälter, Transferraten und Investitionen den tatsächlichen Fälligkeiten zuordnen. Der Kader muss zum Wiederaufbau passen; Spielerpräferenzen und Vertragsrechte lassen sich auch mit zusätzlichem Geld nicht vollständig steuern.
- Wert und Wiederaufbau
- Soweit die rechtlichen Bedingungen Kaderbindung erlauben, Haltekosten gegen Wiederbeschaffung, sportliche Wirkung und Zeitverlust abwägen. Ein kurzfristig günstigerer Kader kann die Rückkehr verzögern und die Gesamtbelastung erhöhen.
Wenn ausreichende Mittel rechtzeitig verfügbar sind, kann Eigentümerfinanzierung Verpflichtungen bedienen und eine zulässige Kaderlösung für den Wiederaufbau tragen. Verkäufe allein zur Deckung einer Zahlungslücke wären dann nicht zwangsläufig nötig. Die genannten Registrierungsfolgen bleiben jedoch gesondert zu klären. Ein über mehrere Jahre bewusst finanzierter Verlust kann wirtschaftlich vertretbar sein, wenn der Eigentümer Preis und Risiken akzeptiert und die Gestaltung zulässig ist.
Der Clubabschluss nennt Scheich Mansour als letztlich kontrollierende Person und beschreibt eine Unterstützungsabsicht der City Football Group für mindestens den dortigen Fortführungszeitraum. Daraus lässt sich keine unbegrenzte persönliche Garantie für einen künftigen Ausschluss ableiten. [4, S. 28 und 54]
Für die Tragfähigkeit einer Anschlusslösung wäre eine belastbare Finanzierungszusage entscheidend: Betrag, Fälligkeit, Laufzeit, Bedingungen und Verfügbarkeit auch im gewählten Belastungsszenario. Die wirtschaftliche Prüfung verbindet vier Fragen: Wo darf City spielen? Welche Ausgaben sind dort zulässig? Welcher Kader fördert das sportliche Ziel? Wer finanziert die vollständigen Verpflichtungen? Eigenkapital schafft Liquidität, aber für sich genommen keinen Umsatz und keine Wettbewerbszulassung.
Aus Vermittlungsperspektive reicht Citys Wiederaufbauplan allein nicht aus. Eine Anschlusslösung verändert auch sportliche Chancen, Spielplanung und gegebenenfalls die Erlösverteilung der aufnehmenden Liga. Hinzu kommen individuelle Spielerrechte sowie Folgen für Beschäftigte und Fans. Diese Auswirkungen wären offenzulegen und innerhalb der zuständigen Verfahren zu berücksichtigen. Ein finanzstarker Eigentümer kann Belastungen abfedern; er verschafft dem Club dadurch keinen Vorrang vor den Rechten anderer.
Lösungen abwägen
Welche Lösung wäre für City, Liga und Betroffene tragfähig?
Mein Maßstab ist ein fairer Wettbewerb mit rechtssicheren Entscheidungen und einer tragfähigen wirtschaftlichen Zukunft. Dafür betrachte ich den Konflikt aus einer unabhängigen Vermittlungsperspektive. Citys sportliche Ambition, die Rechte anderer Clubs und die Glaubwürdigkeit der Regeldurchsetzung gehören in dieselbe Analyse. Sie darf weder unbegründete Nachteile für City hinnehmen noch bestätigte Verstöße wegen seiner wirtschaftlichen Bedeutung verharmlosen.
Citys Clubführung beschreibt seit Jahren den Anspruch, mit erheblichen Vorleistungen dauerhaft an der sportlichen Spitze zu stehen. Diese Zielsetzung ist als Interesse ernst zu nehmen. Kapitalzufuhr und der Aufstieg eines Wettbewerbers sind für sich genommen kein Fehlverhalten. Ebenso müssen Regeln und ihre Anwendung einer rechtlichen Prüfung standhalten. Daraus folgt aber kein Anspruch, sportliche Ziele unabhängig von wirksamen Grenzen zu verwirklichen. [11] [7]
Eigene Interessen- und Lösungsanalyse auf Grundlage öffentlicher Quellen, Stand 3. Oktober 2026. Sie beschreibt kein Beratungsmandat für Manchester City und keine tatsächlich vereinbarte Mediation. Die folgenden Interessen sind analytische Annahmen; Verhandlungsbereitschaft und konkrete Prioritäten der Beteiligten sind nicht öffentlich belegt.
| Beteiligte oder Betroffene | Berechtigte Interessen und mögliche Konflikte |
|---|---|
| City und Eigentümer | Faires Verfahren, Schutz vor unbegründeten Sanktionen, Planungssicherheit und zulässige sportliche Ambition. Der Schutz des Investments entscheidet nicht allein über eine angemessene Sanktion. |
| Andere und gegebenenfalls frühere Ligaclubs | Gleiche Wettbewerbsbedingungen und Prüfung begründeter Schäden. Heutige Mitgliedschaft und historische Betroffenheit sind nicht dasselbe; einzelne Clubs können unterschiedliche Interessen haben. |
| Premier League | Glaubwürdige, konsistente Regeldurchsetzung und ein funktionsfähiger Wettbewerb. Ihr wirtschaftliches Interesse am Ligaprodukt kann mit ihrer Rolle als Verfahrenspartei in Spannung stehen. |
| Fans, Spieler und Beschäftigte | Verlässlicher Spielbetrieb, Vertragsrechte und Begrenzung vermeidbarer Folgeschäden. Ihre Interessen begründen keine automatische Ausnahme von sportlichen Sanktionen. |
| Weitere Verbände und Vertragspartner | Eigene Zuständigkeiten, Zulassungsbedingungen und Vertragsrechte. Eine Einigung zweier Parteien kann erforderliche Entscheidungen oder Rechte anderer Beteiligter nicht einfach ersetzen. |
„Für alle optimal“ ist kein belastbares Versprechen. Ein Punktabzug kann City belasten und zugleich der Wettbewerbsgerechtigkeit dienen; ein vollständiger Verzicht darauf kann umgekehrt andere Interessen verletzen. Zuerst müssen rechtliche Zulässigkeit, faire Sachverhaltsklärung und wirksame Verantwortlichkeit gesichert sein. Unter den danach verbleibenden Optionen sind Nutzen, Belastungen und vermeidbare Schäden offen zu vergleichen. Ein möglichst hoher Gesamtnutzen darf begründete Rechte Einzelner nicht verdecken.
- Eine gemeinsame Tatsachengrundlage schaffen. Unstreitige Angaben, angefochtene Feststellungen und offene Beweisfragen getrennt dokumentieren. Jede wesentliche Behauptung erhält eine Fundstelle und einen Prüfstatus. Unabhängige Instanzen entscheiden über die streitigen Rechts- und Tatsachenfragen; eine Vermittlung sucht keine ausgehandelte Wahrheit.
- Interessen, Rechte und Zuständigkeiten klären. Welche Belastung trifft wen? Wer kann eine Vereinbarung schließen, wer muss zustimmen und wessen Ansprüche bleiben gesondert zu behandeln? Die finanzielle Leistungsfähigkeit einer Partei ersetzt diese Prüfung nicht.
- Mehrere zulässige Lösungen vergleichen. Für jeden möglichen Verfahrensausgang Verantwortlichkeit, wirtschaftliche Folgen und künftige Regelbefolgung verbinden. Jede Option braucht auch eine Betrachtung der Folgen für andere Clubs und unbeteiligte Dritte.
- Vereinbarung und Fortführung des Verfahrens gegeneinander prüfen. Für die jeweiligen Parteien Kosten, Dauer, Unsicherheit und verbleibende Rechte sichtbar machen. Einigung ist kein Selbstzweck: Fehlt eine rechtlich zulässige und hinreichend wirksame Lösung, bleibt die unabhängige Entscheidung der sachgerechte Weg.
- Umsetzung überprüfbar machen. Für jede zulässige Verpflichtung Verantwortliche, Termine, Nachweise und Folgen einer Nichterfüllung festlegen. Die öffentliche Begründung sollte die Fairness der Lösung nachvollziehbar machen, soweit Vertraulichkeit und Rechte Dritter dies erlauben.
Konkrete Abwägung: Geldzahlung, sportliche Sanktion oder kombinierte Lösung?
Illustrativer Optionsvergleich · kein tatsächliches Angebot und keine Prognose des Strafmaßes
Angenommen, nach rechtlicher Prüfung verbleiben erhebliche Verstöße und mehrere Sanktionsgestaltungen kommen zulässigerweise in Betracht. Dann genügt der Vergleich der Geldbeträge nicht. Zu prüfen ist, welche Wirkung die jeweilige Maßnahme erzielen soll: Verantwortlichkeit, Abschreckung, angemessener Umgang mit Wettbewerbsfolgen oder Schutz vor Wiederholung. Entschädigung für einen begründeten Schaden ist dabei von einer Geldbuße zu trennen.
- A · Vorrangig finanzielle Sanktion
- Kann Zahlungsfolgen klar begrenzen und einen fortlaufenden Spielbetrieb ermöglichen. Bei einem finanzstarken Eigentümer ist aber gesondert zu prüfen, ob ihre tatsächliche Wirkung dem bestätigten Befund genügt. Eine hohe Zahlung ist weder automatisch wirksam noch automatisch angemessene Wiedergutmachung für andere Clubs.
- B · Vorrangig sportliche Sanktion
- Kann sportliche Konsequenzen setzen, die sich nicht allein durch zusätzliche Finanzierung ausgleichen lassen. Umfang und Zeitpunkt können jedoch andere Clubs, Qualifikationen und unbeteiligte Spieler oder Fans betreffen. Diese Folgen gehören in die Verhältnismäßigkeitsprüfung; sie machen eine sportliche Sanktion nicht von vornherein unzulässig.
- C · Kombination mit überprüfbaren Änderungen
- Eine angemessene finanzielle und gegebenenfalls sportliche Sanktion wird mit zulässigen Nachweis- und Kontrollpflichten verbunden. Begründete Entschädigungsansprüche werden gesondert behandelt. Das kann mehrere Ziele verbinden, verlangt aber klare Zuständigkeiten und überprüfbare Wirkung. Zusätzliche Auflagen rechtfertigen für sich genommen keine mildere Sanktion.
Der Regelrahmen erlaubt verschiedene Maßnahmen und Kombinationen. Daraus folgt weder, dass jede hier beschriebene Ausgestaltung verfügbar ist, noch ein Anspruch der Parteien, das Ergebnis frei zu wählen. Entscheidend bleiben anwendbare Regeln, bestätigte Befunde und die zuständigen Instanzen. [12, W.63–64]
Sie wäre nur dann vorzugswürdig, wenn sie die notwendige Sanktionswirkung mindestens ebenso belastbar erreicht, Wiederholungsrisiken tatsächlich begrenzt und vermeidbare Folgeschäden reduziert. Gelingt das nicht, ist sie trotz möglicher Zustimmung einzelner Parteien keine überzeugende Lösung. Ebenso kann eine streitige Entscheidung besser sein als eine Einigung, die entscheidende Fragen offenlässt.
Welche Information würde die Bewertung verändern?
- Wesentliche Vorwürfe entfallen: Dann ist die Ausgangsannahme zu korrigieren. Die Folgen müssen sich nach den verbleibenden Feststellungen richten; eine zuvor diskutierte Gesamtsumme wird dadurch nicht zum angemessenen Mindestbetrag.
- Eine Geldzahlung bleibt wirtschaftlich nahezu folgenlos: Dann ist ihre Wirksamkeit besonders kritisch zu prüfen. Umgekehrt darf Vermögen allein eine bestimmte sportliche Sanktion nicht begründen.
- Eine Umsetzung erzeugt vermeidbare Schäden: Sind innerhalb des zulässigen Rahmens zwei Gestaltungen gleich wirksam, spricht weniger Schaden für unbeteiligte Dritte für die schonendere. Erforderliche Sanktionen dürfen darüber nicht ausgehöhlt werden.
- Kontrollen sind nicht durchsetzbar: Ein Bericht ohne gesicherte Informationsrechte, unabhängige Prüfung und Folgen bei Nichterfüllung ist kein belastbarer Ersatz für wirksame Maßnahmen.
- Ansprüche oder Zustimmungen bleiben offen: Dann muss der Wert der vermeintlichen Gesamtlösung neu beurteilt werden. Ein für City günstiger Vertrag kann den Konflikt insgesamt ungelöst lassen.
Für diesen Vergleich fehlen öffentlich die vollständigen Akten, konkrete Angebote und belastbare Schadensberechnungen. Deshalb vergebe ich weder scheinpräzise Nutzenpunkte noch Eintrittswahrscheinlichkeiten. Überzeugend wäre eine Lösung, deren Voraussetzungen und Nachteile für jede betroffene Gruppe offengelegt sind.
Welche Kontrollen könnten eine Lösung glaubwürdig machen?
Die Kommission beschreibt eine bewusste Umgehung von Regeln; diese Feststellung ist angefochten. Sollte sie Bestand haben, wäre ein zusätzliches Planungsmodell allein keine ausreichende Antwort. Es zeigt Grenzen, verhindert aber nicht ihre bewusste Überschreitung. [1, Rn. 109 und 114, S. 29–31]
Als möglicher Bestandteil einer zulässigen Lösung wären deshalb konkrete Kontrollen zu prüfen: nachvollziehbare Zahlungs- und Vertragsketten, klare Verantwortlichkeiten, Zugang zu Originalunterlagen, unabhängige Prüfung wesentlicher Angaben und ein verbindlicher Weg für ungelöste Einwände. Für risikorelevante Verpflichtungen müsste geklärt sein, wer eine Freigabe bis zur fachlichen Klärung anhalten darf und wer einen Interessenkonflikt entscheidet.
Auch Kontrolle braucht faire Grenzen: Welche Unterlagen werden zu welchem Zweck verlangt, wer erhält Einblick, wie werden Vertraulichkeit und rechtlich geschützte Positionen gewahrt und wann endet eine zusätzliche Auflage? Das schützt die Glaubwürdigkeit des Verfahrens und die Rechte des Clubs. Eine solche Ordnung wäre ein zu prüfender Lösungsvorschlag, keine Behauptung über fehlende heutige Kontrollen bei City.
Fünf Prüfsteine für wirksame Verpflichtungen
- Ist klar, welche konkrete Abweichung verhindert oder erkannt werden soll?
- Sind Originalbelege, Finanzierungsquellen und Nebenvereinbarungen nachvollziehbar?
- Wer prüft unabhängig, mit welchen Befugnissen und bis zu welchem Termin?
- Wie werden Einwände, Interessenkonflikte und Pflichtverletzungen entschieden?
- Welche überprüfbaren Bedingungen erlauben eine Anpassung oder das Ende zusätzlicher Kontrollen?
Welche Lösung passt zu welchem Verfahrensausgang?
Die folgenden Szenarien sind keine Prognosen. Sie zeigen, wie sich das Ziel einer fairen und tragfähigen Lösung mit dem endgültig bestätigten Sachstand verändert. Die Dauer des Verfahrens kann jedes Ergebnisszenario zusätzlich beeinflussen.
- Weitgehende Entlastung
- Unbegründete Nachteile beseitigen und verständlich erläutern, welche Vorwürfe entfallen und welche gegebenenfalls bestehen bleiben. City erhält Planungssicherheit; Liga und Clubs profitieren von geklärten Maßstäben. Eine Entlastung darf nicht durch eine allein zur Gesichtswahrung verlangte Sanktion entwertet werden.
- Teilweise bestätigte Verstöße
- Konsequenzen präzise den verbleibenden Befunden zuordnen. Finanzielle Darstellung, Vergütung und Kooperation getrennt würdigen. Entlastung in einer Frage ist kein Freibrief für andere; umgekehrt dürfen aufgehobene Vorwürfe nicht unverändert in die Belastungsbewertung eingehen.
- Schwere Verstöße werden bestätigt
- Wirksame, verhältnismäßige Sanktionen und überprüfbare Korrekturen sichern. Mögliche Schadensansprüche gesondert behandeln. Für die rechtlich zulässige Umsetzung Folgen für andere Clubs, Fans, Spieler und Beschäftigte vergleichen. Die wirtschaftliche Bedeutung Citys begründet keine Sonderbehandlung.
- Ein Ligaausschluss wird wirksam
- Erforderliche Aufnahmeentscheidungen, Spielerrechte und Finanzierung einer möglichen Anschlusslösung klären. Die Interessen einer aufnehmenden Liga und ihrer Clubs gehören ausdrücklich dazu. Ein finanzierter Wiederaufbau allein schafft keinen Aufnahmeanspruch. Die Ausschlussanalyse erklärt die rechtlichen und wirtschaftlichen Abhängigkeiten.
- Die Klärung dauert länger
- Auskunftspflichten verlässlich erfüllen, vertrauliche Verfahrenswege respektieren und operative Planung mit offengelegten Annahmen fortführen. Zulässige Investitionen brauchen eine belastbare Finanzierung; aus ihrer Fortsetzung folgt weder Unschuld noch eine spätere Bestandsgarantie. Gemeinsame organisatorische Vereinbarungen können Unsicherheit begrenzen, ohne den Streit vorwegzunehmen.
Über alle Szenarien hinweg bleibt dieselbe Prüfregel: Welche Rechte und Pflichten stehen fest, welche Wirkungen sind belegt und welche zusätzlichen Schäden lassen sich innerhalb der geltenden Regeln vermeiden? Ein tragfähiger Ausgleich muss auch gegenüber Betroffenen begründbar sein, die nicht am Verhandlungstisch sitzen.
Vergleich und Entschädigung: Welche Grenzen muss eine Einigung beachten?
Eine Einigung wäre dann sinnvoll, wenn sie einen rechtlich zulässigen und ausreichend wirksamen Ausgleich schafft. Ein Verbleib Citys in der Liga ist dabei ebenso wenig vorgegeben wie ein Ausschluss. Die Lösung muss sich an den bestätigten Befunden, den Rechten Betroffener und ihrer tatsächlichen Wirkung messen lassen. Öffentliche Belege für konkrete aktuelle Vergleichsangebote oder eine vereinbarte Mediation liegen dieser Analyse nicht zugrunde.
Eine Sanktion lässt sich nicht beliebig aushandeln
Das Handbook sieht Sanktionsvereinbarungen des Liga-Boards mit Betroffenen vor, die vor Abschluss unabhängig ratifiziert werden müssen. W.17.2 nennt als Ablehnungsgrund eine übermäßige Milde angesichts der eingeräumten Regelverstöße. Der Chelsea-Vergleich vom März 2026 belegt diesen Weg praktisch; er garantiert seine Verfügbarkeit nach der bereits ergangenen, angefochtenen City-Entscheidung nicht. Anwendbare Verfahrensfassung, Zuständigkeit und Voraussetzungen wären gesondert zu klären. Daraus folgt insbesondere kein beliebig gestaltbarer Vergleich ohne Anerkennung von Verstößen. [12, W.6.7, W.16–18] [15]
Eine zulässige Verständigung über einzelne organisatorische Fragen wäre von einer Sanktionsvereinbarung zu unterscheiden. Sie kann beispielsweise Fristen oder Nachweise klären, ohne sämtliche streitigen Vorwürfe zu erledigen. Ob und in welcher Form das im laufenden Verfahren möglich ist, entscheiden die zuständigen Beteiligten und Instanzen.
Wer hat welchen Schaden – und welche Rechte bleiben offen?
Eine Geldbuße sanktioniert einen Verstoß; Entschädigung setzt eine eigene Anspruchs- und Schadensprüfung voraus. Die Kommission kann nach W.31 Schadensbelege und Gegenbeweise anfordern und die Entschädigungsfrage gegebenenfalls gesondert behandeln. Daraus folgt keine automatische Parteistellung aller wirtschaftlich Betroffenen. Eine Zahlung an alle heutigen Ligamitglieder wäre noch kein Nachweis sachgerechter Wiedergutmachung: Historisch betroffene und heute stimmberechtigte Clubs können sich unterscheiden. [12, W.31–32 und W.65–66]
Ebenso erledigt ein Vertrag zwischen City und Liga nicht pauschal sämtliche Drittansprüche. Umgekehrt sieht W.32 unter bestimmten Voraussetzungen nach einer ablehnenden Entschädigungsentscheidung und unterlassener oder erfolgloser Berufung eine Sperre weiterer Ansprüche des beanspruchenden Clubs vor. Reichweite, Verfahrensrechte und mögliche Ausschlusswirkungen müssten deshalb für jeden Anspruch einzeln geprüft werden. Stimmen für oder gegen einen Ligaausschluss sind analytisch kein Ersatz für diese Prüfung.
Welche Bedingungen müsste eine belastbare Lösung erfüllen?
- Den Gegenstand abgrenzen. Welche Verstöße, Zeiträume, Ansprüche und Verfahren umfasst die Vereinbarung? Was bleibt ausdrücklich offen? Auch eine begrenzte Teileinigung kann sinnvoll sein, wenn ihre Reichweite für alle Beteiligten klar ist.
- Zuständigkeiten und erforderliche Entscheidungen beachten. Liga-Board, unabhängige Entscheidungsinstanzen, stimmberechtigte Mitglieder und mögliche aufnehmende Verbände haben unterschiedliche Aufgaben. Eine Vereinbarung ersetzt weder eine erforderliche Ratifikation noch einen eigenständigen Aufnahmebeschluss. Für einen Ausschluss gelten die gesonderten Anschlussbedingungen.
- Wirkung und Belastung offenlegen. Sanktion, begründete Wiedergutmachung und künftige Kontrollen getrennt beschreiben. Finanzielle und sportliche Folgen für City, andere Clubs und unbeteiligte Dritte vergleichen. Weniger Folgeschaden spricht nur dann für eine Option, wenn die notwendige Wirksamkeit und rechtliche Zulässigkeit gewahrt bleiben.
- Leistungen und Umsetzung absichern. Fälligkeiten, Finanzierungsnachweise, Kontrollrechte, Berichtswege und Folgen der Nichterfüllung festlegen. Zulässige Wirksamkeitsbedingungen müssen zu notwendigen Zustimmungen passen. Bereits verbindliche Sanktionen können dadurch nicht einseitig aufgeschoben werden.
Die Alternative ohne Einigung gehört immer in den Vergleich. Für City können fortgesetzte Rechtsmittel einen hohen Wert haben; für Liga und Betroffene kann eine unabhängige Klärung wichtiger sein als kurzfristige Sicherheit. Verfahrenskosten und wirtschaftliche Unsicherheit sind relevante Belastungen, begründen aber keinen Zwang zum Kompromiss. Wo eine Einigung unzureichende Sanktionen, ungeklärte Rechte oder nicht überprüfbare Zusagen festschreiben würde, ist die Fortführung des Verfahrens die tragfähigere Option.
Was Unternehmen aus dieser Abwägung lernen können
Investoren, Gesellschafter, Geschäftsführung und Vertragspartner können dasselbe Vorhaben unterschiedlich bewerten. Eine Standortentscheidung oder ein ambitionierter Ausbau bindet Kapital, verändert Risiken und berührt Zusagen gegenüber anderen. Eine belastbare Entscheidung macht diese Interessen und ihre Grenzen sichtbar.
- Die Entscheidungsfrage
- Welche zulässige Option erreicht die wesentlichen Ziele, berücksichtigt bestehende Verpflichtungen und bleibt unter veränderten Bedingungen tragfähig?
- Die Ausgangsdaten
- Ziele und Zeithorizonte der Beteiligten, bestehende Rechte und Verpflichtungen, Ergebnis- und Zahlungsplanung sowie belastbare Finanzierungszusagen. Offene Annahmen und Interessenkonflikte werden ausdrücklich benannt.
- Das Ergebnis des vereinbarten Checks
- Eine schriftliche Entscheidungsvorlage mit zwei bis vier Optionen, wirtschaftlichen Folgen, Belastungsszenarien und einer begründeten Empfehlung. Sie zeigt, wer welchen Nutzen erhält, welche Belastungen trägt und welche Voraussetzungen vor Umsetzung erfüllt sein müssen.
Mein strategischer Optionsvergleich und das 13-Wochen-Liquiditätsbild zeigen diese Arbeitsweise anhand illustrativer Daten. Der strategische Lage- und Optionencheck dient der Analyse und Entscheidungsvorbereitung; eine formelle Mediation oder rechtliche Vertretung ist damit nicht zugesagt.
Meine Entscheidung im Erstgespräch einordnenDas Erstgespräch ist kostenfrei. Umfang, Mitwirkung, Termin und Honorar des Checks vereinbaren wir vor Beginn schriftlich. Für mittelständische Unternehmen in Frankfurt und Rhein-Main.
Fragen, Methodik und Quellen
Häufige Fragen zu Manchester City, Finanzen und Financial Fair Play
Ist das Manchester-City-Urteil bereits endgültig?
Mit „Urteil“ ist hier die Entscheidung der unabhängigen Kommission im Disziplinarverfahren gemeint. Sie wurde am 29. September 2026 veröffentlicht. Manchester City legte nach eigener Mitteilung am 1. Oktober Berufung ein. Die Bezeichnung „final award“ in den Verfahrensregeln erlaubt die Veröffentlichung; sie bedeutet hier nicht, dass keine Berufung mehr möglich ist. [2] [3]
Stehen Strafe, Punktabzug oder Abstieg schon fest?
In den zum 3. Oktober 2026 ausgewerteten offiziellen Veröffentlichungen ist keine konkrete Sanktion entschieden. Die Sanktion soll gesondert behandelt werden. Auch die mehr als 900 Mio. £, die die Liga nennt, sind keine Geldstrafe, sondern ihre Zusammenfassung der kumulierten Erlös- und Kostenverzerrung im untersuchten Zeitraum. [2] Die Übersicht zu Sanktionen und Zuständigkeiten erläutert den möglichen Rahmen.
Welche Berufungsgründe hat Manchester City veröffentlicht?
Die Clubmitteilung beanstandet Fehler in rechtlicher, grundsätzlicher und tatsächlicher Hinsicht. Eine ausgearbeitete Auflistung konkreter Berufungsgründe und Belege ist zum 3. Oktober 2026 in den ausgewerteten Mitteilungen nicht veröffentlicht. Die bisherige Verteidigung lässt sich aus der Kernentscheidung erläutern; sie darf nicht als vollständiger Inhalt der Berufung ausgegeben werden. Veröffentlichte Linie und Argumentationsstruktur.
Könnte Scheich Mansour die Verluste eines Ligaausschlusses übernehmen?
Grundsätzlich ja: Ausreichende, rechtzeitig verfügbare Eigentümermittel könnten eine Zahlungslücke schließen und den Wiederaufbau finanzieren. Sie ersetzen weder die Wettbewerbszulassung noch die Klärung der Spielerregistrierungen. Entscheidend wären eine belastbare Finanzierungszusage und eine zulässige sportliche Anschlusslösung. Eigentümerfinanzierung und ihre Grenzen.
Wäre eine Entschädigung an andere Vereine eine Lösung?
Sie könnte begründete Schäden ausgleichen, ersetzt aber nicht automatisch eine angemessene Sanktion. Anspruchsinhaber, Schaden, Verfahrensrechte und Reichweite der Erledigung wären einzeln zu klären. Heutige Ligamitglieder sind nicht zwangsläufig die historisch Betroffenen. Der Abschnitt zu Vergleich und Entschädigung erläutert Möglichkeiten und Grenzen.
Ist ein Vergleich für alle Seiten besser als ein Urteil?
Das lässt sich nicht pauschal sagen. Eine Einigung muss rechtlich zulässig, ausreichend wirksam und gegenüber Betroffenen begründbar sein. Unabhängige Ratifikation und gegebenenfalls weitere Entscheidungen bleiben erforderlich. Fehlt eine tragfähige gemeinsame Grundlage, kann die Fortführung des Verfahrens besser sein. Die Szenarienanalyse unterscheidet mögliche Ausgänge, ohne Wahrscheinlichkeiten zu erfinden.
Was bedeuten die 830,69 Millionen Pfund?
Das ist die Summe der „Tagged Sums“ in der veröffentlichten Sponsoringtabelle für 2009/10 bis 2017/18. Nach der angefochtenen Einordnung der Kommission handelt es sich um Eigentümerfinanzierung innerhalb von insgesamt 949,94 Mio. £ erfassten Sponsoringbeträgen. Es ist weder der gesamte Clubumsatz noch ein heutiger Finanzierungsbedarf. Originalwerte und Berechnung ansehen.
Beweist der Verlust 2024/25 Zahlungsunfähigkeit?
Nein. Ein Jahresverlust ist eine Ergebnisgröße; Zahlungsfähigkeit hängt von fälligen Zahlungen und verfügbaren Mitteln ab. Der Clubabschluss 2024/25 enthält keine eigene Kapitalflussrechnung. Aus dem Verlust oder dem Bankbestand allein lässt sich daher weder Zahlungsunfähigkeit noch dauerhaft gesicherte Finanzierung ableiten. [4, S. 22 und 26]
Was bedeutet Financial Fair Play in diesem Fall?
Es ist der verbreitete Sammelbegriff für finanzielle Regeln im Fußball. Im Verfahren sind jedoch konkrete UEFA-Break-even-Regeln und Premier-League-Regeln für bestimmte vergangene Zeiträume zu prüfen. Ein handelsrechtliches Jahresergebnis, eine regulatorisch bereinigte Ergebnisgröße und der Cashflow beantworten unterschiedliche Fragen. Aktuelle Grenzwerte lassen sich nicht pauschal rückwirkend anwenden.
Kann man die Kommissionsentscheidung öffentlich vollständig nachprüfen?
Nein. Die Kernentscheidung enthält wesentliche Feststellungen und eine nachrechenbare Sponsoringtabelle. Die ergänzenden Anlagen mit zentralen Begründungen fehlen jedoch. Meine Prüfung trennt deshalb nachvollziehbare Rechnungen von nur teilweise öffentlich prüfbaren Tatsachenfeststellungen. Gegenüberstellung von Kommission und eigener Prüfung.
Ist Manchester City für seinen Eigentümer bereits ein rentables Investment?
Das lässt sich aus einzelnen Jahresgewinnen oder einer CFG-Bewertung nicht ableiten. Erforderlich wären sämtliche zeitlich erfassten Eigentümerzahlungen, Rückflüsse und ein realisierbarer Anteilswert. Öffentlich ist diese Rechnung nicht vollständig belegt. Investmentthese und Bedingungen der Wirtschaftlichkeit.
Darf man historische Sponsorzahlungen von heutigen Gewinnen abziehen?
Nein. Dafür müssten die betroffenen Verträge, Beträge und Perioden zusammenpassen. Auch die historische Eigentümerquote lässt sich nicht auf heutige Sponsoringerlöse übertragen. Was sich über bereinigte Gewinne aussagen lässt.
Verbietet islamische Finanzierung Manchester City jede Kreditaufnahme?
Nein. Bereits islamische Finanzierungsmodelle umfassen mehr als Eigenkapital. Außerdem dokumentiert City selbst einen verzinsten Konzernkredit. Die Herkunft eines Investors belegt keine ausschließlich schariakonforme Finanzierungspolitik. Grundprinzipien und tatsächlich verwendete Instrumente.
Wie die Quellen geprüft wurden
Für diese eigene Prüfung wurden die Kernentscheidung mit früheren CAS- und APT-Entscheidungen, zeitlich passenden Regelwerken sowie Club- und Konzernabschlüssen abgeglichen. Die neun Sponsoringjahre wurden einzeln addiert und die Ergebnisveränderung 2024/25 aus der GuV übergeleitet. Zusätzlich wurden alternative Erklärungen der Geldwege sowie die Aussagegrenzen von Unternehmensbewertungen und Eigentümerfinanzierung geprüft. Für den Lösungsteil wurden Interessenannahmen von belegten Positionen getrennt und die Grenzen von Sanktionsvereinbarungen, Entschädigung und unabhängigen Entscheidungen anhand des Regelwerks abgeglichen. Die fehlenden Anlagen werden weder rekonstruiert noch als geprüft dargestellt.
Optionale Vertiefung: Was der Fall für KI-Dokumentenprüfung zeigt
Die Sponsoringtabelle auf Seite 20 fehlte in der geprüften einfachen Textauslese. Erst die visuelle Seitenprüfung lieferte die Jahreswerte für die interaktive Darstellung. Eine Auswertung allein des extrahierten Texts hätte damit einen wesentlichen Bestandteil übersehen. [1, S. 20, Fn. 8]
Für einen Dokumentenprozess würde ich deshalb zuerst Bestand, Seitenabdeckung, Lesbarkeit und Anlagenverweise prüfen. Erst danach folgen Extraktion mit Fundstellen, Vergleich von Vertragsständen und menschliche Bewertung möglicher Widersprüche. Schwärzungen dürfen nicht durch plausible Ergänzungen ersetzt werden.
Ob KI dabei wirtschaftlich hilft, lässt sich an Bearbeitungszeit, Fehlerrate und Nacharbeit gegenüber dem bisherigen Ablauf messen. Mein illustrativer Dokumentenworkflow zeigt die Kontrolllogik anhand synthetischer Beispiele. Die Demo arbeitet regelbasiert ohne KI-Modell; sie belegt keine KI-Erkennungsqualität und ersetzt keine rechtliche Würdigung oder Abschlussprüfung.
Quellen und Aussagegrenzen
Die Grundauswertung öffentlicher Primärquellen stammt vom 3. Oktober 2026; Recherche und Einordnung wurden am 7. Oktober ergänzt. Medienberichte sind gekennzeichnet. Ich trenne Kommissionsfeststellungen, Parteipositionen, Abschlusszahlen und eigene Schlussfolgerungen.
Sanktionsszenarien und Lösungsvorschläge sind eigene Analysen. Sie geben keine bekannten Clubstimmen, tatsächlichen Angebote oder feststehenden Verfahrensausgänge wieder. Ein Beratungsmandat für City oder eine vereinbarte Mediation besteht nicht. Eine vollständige Rechts-, Steuer- oder Abschlussprüfung würde zusätzliche Unterlagen und die zuständigen Fachleute erfordern.
- Independent Commission: geschwärzte Core Decision (PDF), veröffentlicht am 29. September 2026, 40 Seiten. Fundstellen stehen direkt bei den Aussagen; die Sponsoringwerte stammen aus Rn. 72, Fußnote 8, S. 20. Summen und Prozentanteile sind eigene Berechnungen aus dieser Tabelle. Die ergänzenden Anlagen 1–37 sind in dieser Fassung nicht enthalten. Bildseiten wurden ergänzend visuell geprüft; Schwärzungen werden nicht rekonstruiert.
- Premier League: Statement zu Manchester City FC, 29. September 2026. Darstellung der Liga zu Feststellungen und weiterem Verfahren.
- Manchester City: Mitteilung zur eingelegten Berufung, abgerufen am 2. Oktober 2026. Der Club bestreitet die Vorwürfe und beanstandet die Entscheidung.
- Manchester City Football Club Limited: Annual Report and Financial Statements 2024/25 (PDF). GuV S. 20; Bilanz S. 22; Befreiung von der Kapitalflussrechnung S. 26; Fortführungsannahme und Unterstützungsabsicht S. 28; Umsatz S. 35; Personal S. 36–37; Spielerrechte S. 31–32 und 42; Verbindlichkeiten S. 47; Konzernfinanzierung S. 53; Eigentümer S. 54. Eigene Quoten und Ergebnisbrücke verwenden die in Tausend Pfund veröffentlichten Abschlusswerte vor der Tabellenrundung; die Brücke folgt durchgehend der GuV auf S. 20.
- Offizielles Jahresberichtsarchiv und Companies House: Club-Einreichungen. Zum Recherchestand ist der Abschluss zum 30. Juni 2025 der jüngste verfügbare. Der Clubbericht 2024/25 ist keine Bilanz der Saison 2025/26.
- CAS 2020/A/6785: Manchester City FC v. UEFA (PDF) und UEFA-Stellungnahme vom 13. Juli 2020. Eigenständiges Verfahren, von der aktuellen Premier-League-Entscheidung getrennt.
- Premier League zum APT-Regelstreit: Veröffentlichung vom 7. Oktober 2024, weitere Entscheidung vom 14. Februar 2025 und Vergleich vom 8. September 2025.
- City Football Group Limited: Konzernabschluss zum 30. Juni 2025 bei Companies House (PDF), Berichtsseiten 21 und 25, entsprechend PDF-Seiten 22 und 26. Konzernzahlen sind ausdrücklich von Clubzahlen getrennt.
- Premier League: ursprüngliche Verfahrensmitteilung vom 6. Februar 2023. Ausgangspunkt der häufig als „115 Vorwürfe“ bezeichneten Auseinandersetzung.
- Manchester City: Stellungnahme zur Kommissionsentscheidung, 29. September 2026. Öffentliche Verteidigungslinie des Clubs, von den Feststellungen der Kommission getrennt gelesen.
- Manchester City: Annual Report 2011/12, Chairman und CEO, gedruckte S. 4–7 (PDF-Seiten 3–4), sowie CEO’s Message im Annual Report 2024/25. Eigendarstellungen der Clubführung zu sportlichen Ambitionen, Anfangsinvestitionen, langfristiger Tragfähigkeit und vorgezogenen Kaderinvestitionen. Sie belegen erklärte Ziele und Begründungen, keine unbegrenzten heutigen Finanzierungszusagen und keinen garantierten Investitionserfolg.
- Premier League Handbook 2026/27 (PDF), ergänzend vollständige Fassung in einer SEC-Einreichung. Maßgebliche Fundstellen: B.5–6; C.15; U.36–37; W.6.7, W.16–18, W.31–32, W.63–66, W.88, W.92, W.96–97; Abschnitt X; Articles 5.3 und 15.1; Spielervertragsmuster Form 12, 2.2, 5.1, 11.1–11.3 und Schedule 2. Das Muster ersetzt keine Prüfung der ausgefüllten Individualverträge und ihrer Anlagen. Aktueller Regelrahmen, keine rückwirkende Ersetzung historischer Saisonregeln.
- EFL Regulations 2026/27 (PDF), 7.9, 10.1.1(a), 11.5 und 11.6.2(c) mit Guidance; S. 27, 30 und 36. Zum Geltungsbereich außerdem Reg. 1.1 und 6.2 sowie Appendix 5, Part 1, 3.1. Ausgabe anhand des Deckblatts geprüft. Der allgemeine ältere Handbook-Link der EFL enthielt bei der Prüfung noch 2024/25.
- UEFA Champions League Regulations 2026/27, Artikel 4: Admission criteria and procedure. Gesonderter Zulassungsrahmen, keine Entscheidung über City im aktuellen Premier-League-Verfahren.
- Premier League: Chelsea-Sanktionsvergleich vom 16. März 2026. Beleg eines ratifizierten Vergleichs; Unterschiede bei Sachverhalt, Kooperation und finanzieller Regelprüfung begrenzen die Vergleichbarkeit.
- Premier League: Bestätigung der Berufung vom 2. Oktober 2026. Bestätigt die Berufung und die vertrauliche Verhandlung; veröffentlicht keine ausgearbeitete Berufungsbegründung oder Sanktionsentscheidung.
- FA Handbook 2026/27 (PDF), Abschnitt 21: National League System Regulations, insbesondere 6.3–6.4, gedruckte S. 453–454. Regelungen unterscheiden unter anderem neue Nachfolgeclubs und fortbestehende Clubs; daraus wird hier weder ein individueller Aufnahmeanspruch Citys noch eine feststehende Einstufung in die fünfte oder sechste Liga abgeleitet.
- Manchester City: offizielle Vertragsmitteilungen zu Erling Haaland bis Sommer 2034 und Phil Foden bis 2030, geprüft am 3. Oktober 2026. Veröffentlichte Laufzeiten, keine vollständigen unterschriebenen Individualverträge oder Belege besonderer Ausschluss-, Abstiegs- oder Kündigungsklauseln.
- Premier League Handbook 2017/18 (PDF), E.53–60 und A.1.152. Historische PSR-Berechnung und Voraussetzungen der zusätzlichen Finanzierung; kein rückwirkender Ersatz durch heutige Kaderkostenquoten.
- Premier League: neues Finanzsystem ab 2026/27, zusammen mit dem aktuellen Handbook in Quelle 12. SCR, SSR, Übergang und weitere Verfolgung historischer PSR-Verstöße.
- UEFA Club Licensing and Financial Sustainability Regulations 2026: Anwendungsbereich, Art. 80, Berechnung, Art. 93 und 70%-Grenze, Art. 94. Eigener UEFA-Regelkreis, nicht mit der einfachen Personalaufwandsquote dieses Beitrags gleichzusetzen.
- Scheich Mansour: Brief an die Fans zum Erwerb 2008, im offiziellen Clubarchiv. Beleg der erklärten privaten Investitionsabsicht und des langfristigen Horizonts, kein Beleg einer tatsächlich erzielten Rendite.
- Silver Lake: angekündigte 500-Mio.-US-Dollar-Beteiligung an CFG, 27. November 2019. Bewertung von 4,8 Mrd. US-Dollar nach Kapitalzuführung; ausdrücklich keine Anteilsverkäufe bestehender Gesellschafter in dieser Transaktion. Historische Transaktionsbedingungen, keine aktuelle Marktpreisfeststellung.
- Bank of England: What is Islamic finance?, aktualisiert am 15. November 2024. Erläuterung von Zinsvermeidung, zinsfreiem Darlehen, Kauf- und Beteiligungsmodellen; keine Aussage über persönliche Motive oder eine verbindliche Finanzierungspolitik Citys.
- Manchester City: Annual Report 2013/14 (PDF), Note 3, gedruckte S. 45. Vorjahresposition von 24,5 Mio. £ aus der Veräußerung geistigen Eigentums an einen Dritten; kein alleiniger Nachweis ihrer Finanzierungsquelle.
- UEFA: Vergleich mit Manchester City vom 16. Mai 2014 (PDF) und Mitteilung über die Erfüllung der Vergleichsbedingungen vom 21. April 2017. Eigenständiger damaliger Verfahrensstand, kein umfassender Freispruch zu allen später untersuchten Vorgängen.
- The Times: Bericht über mögliche Widersprüche in Citys Finanzierungsdarstellungen, geprüft am 7. Oktober 2026. Rechercheanlass; öffentlich zugängliche Überschrift und Untertitel gelesen, vollständiger Artikel nicht unmittelbar zugänglich. Kein eigenständig geprüfter Zahlungsnachweis.
- PA Media bei Sky Sports: Bericht über Etisalat-Zahlungen und die frühere UEFA-Prüfung, 30. Juni 2023. Belegt, dass die Erstattungsthese bereits damals berichtet wurde. Das konkrete Datum 18. März 2015 stammt aus dem in Quelle 6 wiedergegebenen Clubvortrag.
- Sky Sports: Etihad-Erklärung von 2015 und Citys Berufungsstrategie, 4. Oktober 2026. Volltext geprüft; Wiedergabe historischer Sponsoräußerungen und journalistische Einordnung, keine eigene Prüfung der vollständigen US-Einreichung.
- eTurboNews: zeitgenössisch wiedergegebener Etihad-Pressetext zur US-Einreichung, 2. Juni 2015, Absätze zur Finanzierung. Historische Unternehmensdarstellung über staatliches Eigenkapital und Gesellschafterdarlehen, kein unabhängiger Nachweis einzelner City-Zahlungen.
- Treasury Committee: Schreiben an HMRC (PDF), 1. Oktober 2026, S. 1–2. Amtliches Auskunftsersuchen zu steuerlichen Fragen; Antwort bis 15. Oktober erbeten. Bestätigt keine eröffnete Untersuchung oder Steuernachforderung.
- Business, Innovation, Science and Trade Committee: Schreiben an den FRC (PDF), 2. Oktober 2026, S. 1–3. Anfrage zu möglichen Rechnungslegungs- und Prüfungsfehlern; Antwort bis 16. Oktober erbeten. Erkennt die laufende Berufung ausdrücklich an.
- The FA: Stellungnahme zur Kommissionsentscheidung, 2. Oktober 2026. Offizielle Verbandserklärung zur Prüfung der Auswirkungen und Beobachtung des laufenden Verfahrens; keine neue Anklage oder Sanktion.
- Sky Sports: UEFA-Beobachtung und mögliche weitere Schritte, 6. Oktober 2026. Journalistischer Bericht; enthält keine bestätigende UEFA-Stellungnahme. Kein neuer UEFA-Beschluss.
- 9fin: Bericht über ein mögliches Insolvenzargument in der Berufung, 6. Oktober 2026. Öffentlich indexierte Auszüge geprüft, vollständiger Artikel nicht unmittelbar zugänglich; beruft sich auf eigene Quellen. Keine veröffentlichte Berufungsschrift oder unabhängige Feststellung der Zahlungsfähigkeit.